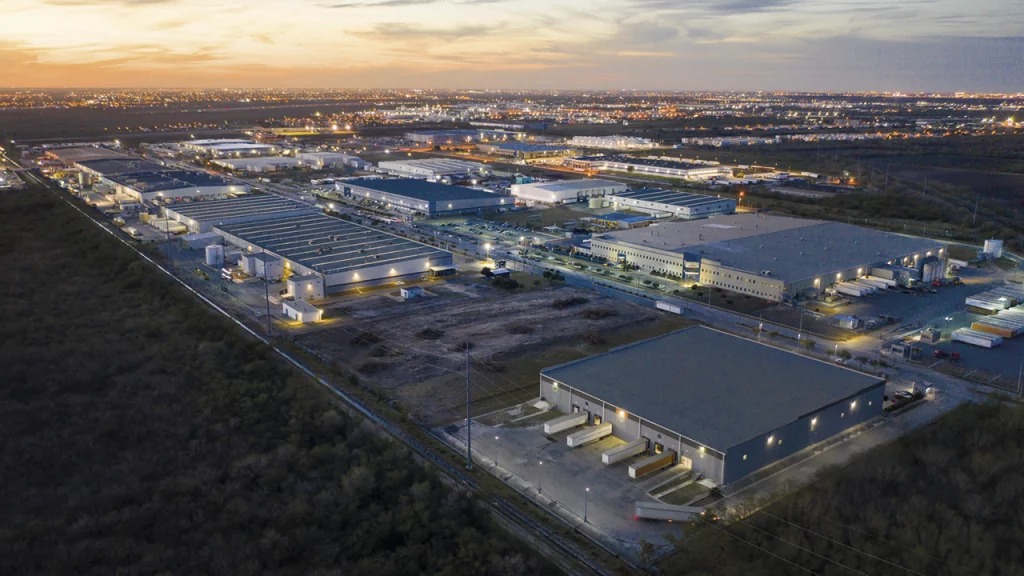
El ‘nearshoring’ en México sigue siendo una oportunidad real, y a pesar de la amenaza de los aranceles de EU, las condiciones comerciales siguen favoreciendo al país para inversión en parques industriales
Hacia el tercer cuatrimestre del año pasado –cuando las amenazas arancelarias de Donald Trump parecían mera especulación del entonces candidato presidencial de EU– los parques industriales de México estaban en pleno auge: el sector vivía momentos de jauja por el ‘nearshoring’, al mantener durante cuatro años seguidos un crecimiento nunca visto. Sin embargo, expertos auguran una desaceleración y más cautela en las inversiones para 2025, con un descenso en la absorción de espacios que ya golpea a mercados industriales.
De acuerdo a registros de la Asociación Mexicana de Parques Industriales Privados (AMPIP), en 2019 –previo a la pandemia de Covid-19–, la ocupación neta de espacios fue de dos millones de metros cuadrados; para 2023 esa cifra alcanzó los cinco millones de metros cuadrados.
Se atribuía el acelerado crecimiento, al ‘nearshoring’, la pandemia y el conflicto comercial entre China y Estados Unidos, aunque ya se señalaban desafíos –sin que figurara el ‘factor Trump’– como la energía, agua, seguridad y burocracia.
La guerra comercial de EU y China motivó que muchas empresas asentadas en el país asiático buscaran nuevas ubicaciones para las cadenas de suministro, que estuvieran más próximas al mercado estadounidense. Y México se benefició por su ubicación geográfica, posicionándose como destino para el ‘nearshoring’, impulsor de la inversión extranjera directa (IED).
“Este dinamismo del mercado provocó que los desarrolladores de parques industriales, los fondos de inversión, las ‘fibras’, inviertan”, afirmó Claudia Esteves Cano, directora general de la AMPIP. (Forbes, 27Sep2024)
La crisis del Covid-19 sacó a flote las flaquezas de la cadena de suministro, precipitando la necesidad de diversificar y pasar de una globalización de producción a una regionalización. “La pandemia dejó muchas cosas en evidencia que hicieron un cambio de mercado”, anotó Claudia Esteves.
Todos estos factores derivaron en una acelerada ocupación. En 2019 se registraron 15 parques industriales en construcción; para 2024 eran 72. “Jamás habíamos tenido ese enorme crecimiento”, resalta la directora de la AMPIP.
De los 460 parques industriales que ocupan en conjunto 80 millones de metros cuadrados, se tiene (al cierre de 2024) una ocupación de casi 98 por ciento, y una disponibilidad de 2.2 por ciento. Las cinco entidades con más parques, son: Nuevo León, Baja California, Estado de México, Chihuahua y Guanajuato.
En este apogeo, el sector de los Fideicomisos de Inversión en Bienes Raíces (Fibras) reflejó un crecimiento acelerado desde 2020, con incremento de 139 por ciento en su capitalización de mercado al cierre de 2023, al pasar de cinco instrumentos activos a 15. Y éstos se han inclinado cada vez más al rubro industrial.
El modelo de las ‘Fibras’ permite a pequeños y grandes inversionistas participar en proyectos inmobiliarios de gran escala. De acuerdo con el estudio ‘Enfoque global de REIT para la inversión inmobiliaria’, México destaca entre las 42 naciones que han implementado este modelo de inversión –conocido como REIT (‘Real Estate Investment Trust’)–, el cual representa 84 por ciento del PIB global y abarca a cinco mil millones de personas.
Desde su introducción en el mercado mexicano, se han constituido 14 ‘Fibras’ con una capitalización total superior a 400 mil millones de pesos, y están expandiéndose hacia áreas estratégicas como centros de datos, torres de telecomunicaciones, industrias y centros logísticos. Al cierre de 2023, las ‘Fibras’ suman 30 millones de metros cuadrados, de los cuales 65 por ciento corresponde al sector industrial. (Expansión, 10Dic2024)
El portafolio conjunto de estos instrumentos suma más de dos mil propiedades, con 32.5 millones de pies cuadrados de área bruta rentable y una ocupación superior al 95 por ciento.
128 nuevos parques industriales en el sexenio
La construcción de nuevos espacios industriales se mantuvo estable entre 2023 y 2024 pese a factores como ajuste en la oferta, aumento en costos de obra y saturación de mercados clave como Monterrey, Ciudad de México y Guadalajara que, junto a mercados emergentes como Ciudad Juárez y Tijuana, enfrentan ya limitaciones de disponibilidad de tierra e incremento de costos, lo que ralentiza nuevos proyectos, aunado a la falta de infraestructura adecuada en algunas regiones, que desalienta el inicio de nuevas obras.
Sin embargo, la construcción de parques industriales sigue siendo alta, en comparación con el promedio histórico. Un informe de la plataforma ‘Solili’, precisa que, al cierre del primer semestre de 2024, se registraron 5.6 millones de metros cuadrados en desarrollo; tan solo entre abril y junio “se registró el inicio de más de 80 nuevos proyectos industriales a nivel nacional, sumando un total de 1.7 millones de metros cuadrados en construcción, indica el reporte.
De acuerdo con el ‘Programa para el Desarrollo de Parques Industriales 2024-2030’, presentado por la AMPIP, entre 2024 y 2030 se desarrollarán 128 nuevos parques industriales en México, con una inversión que oscilará entre seis mil 200 y ocho mil 600 millones de dólares. Se detalla que, del total de desarrollos proyectados, 72 están en diferentes etapas de construcción, desde contar con la propiedad del terreno hasta los que están a punto de abrirse.
Según encuesta de BBVA México y AMPIP, durante 2023 se aceleró la llegada de nuevas empresas; los operadores participantes reportaron que recibieron 196 nuevos inquilinos, 46.3 por ciento por encima del promedio anual entre 2018-2022. El 46 por ciento procedente de Estados Unidos y 17 por ciento de China.
Lo más relevante es que los encuestados estiman que el ritmo de llegada de empresas se sostenga entre 2024 y 2025, con 201 y 198 nuevos inquilinos, respectivamente, y el 34 por ciento provendrán de EU y 17 por ciento de China.
Agrega que 94 por ciento de participantes señalaron que experimentaron un aumento de la demanda y/o rentabilidad de espacios industriales, lo que resulta congruente con el nivel actual de ocupación del 98 por ciento en parques afiliados a la AMPIP.
Para 2025, se espera que el desarrollo inmobiliario industrial en México conserve un ritmo sólido, aunque con una selección más estratégica de proyectos. Los desarrolladores serán más cautelosos al evaluar la rentabilidad y los riesgos, especialmente en mercados saturados, pero se prevé que las regiones emergentes y la continuidad del ‘nearshoring’ seguirán siendo motores clave de crecimiento. (Real Estate, Market & Lifestyle, 11 Dic2024)
Seis mil mdd para proyectos industriales en 2025
En diciembre del año pasado, pese a que ya se conocían los amenazantes planes del entonces presidente electo de EU, de imponer aranceles a las importaciones mexicanas, el sector inmobiliario industrial estimó que en 2025 continuará con un buen dinamismo, pues los agremiados a la AMPIP proyectan una inversión cercana a los seis mil millones de dólares para el desarrollo de nuevos parques.
“La inversión que hemos hecho en la AMPIP en 2024 rebasa los cinco mil millones de dólares y esperamos que se va a incrementar a seis mil millones de dólares para el 2025, porque no ha parado la inversión en parques industriales”, afirmó Jorge Ávalos Carpinteyro, presidente de dicha asociación.
La AMPIP concentra a cerca de 80 desarrolladores. Actualmente, sus agremiados cuentan con 463 parques industriales en operación, que significan 90 millones de metros cuadrados de área bruta rentable, y están en ejecución 94 proyectos más. “México ha tomado la ventaja de lo que consideramos que es nuestra principal característica de poder tener una cercanía con tres mil kilómetros de frontera, con el principal mercado de consumo que es el de los Estados Unidos”, puntualizó Ávalos Carpinteyro.
Desafíos del sector inmobiliario industrial
Aunque la perspectiva hacia el futuro es positiva, para el presidente de la AMPIP existen retos en los que se debe de trabajar para cumplir con la expectativa de crecimiento del inventario de 90 millones de metros cuadrados de espacio existentes, a 150 millones de metros cuadrados. Señaló la disponibilidad de energía, infraestructura hídrica, y mano de obra calificada.
En energía, consideró que se están comenzando a dar pasos muy positivos en materia regulatoria; en infraestructura hídrica, es necesaria una inversión pública-privada para atender los requerimientos de agua, y en cuanto a mano de obra, deben mejorarse sueldos y generar conocimiento en los trabajadores para integrarse a las empresas que llegan al país, especialmente en la parte electrónica. (El Economista, 05Dic2024)
Mega-inversiones en puerta pese a Trump
Y más allá de los aranceles –los que se han cantado, los pausados o los que están cocinándose en la Casa Blanca–, la industria del acero proyecta invertir ocho mil millones de dólares en los próximos años para fortalecer ‘contenido nacional’ en México. Esto lo patentizaron al secretario de Economía, Marcelo Ebrard, directivos de la Cámara Nacional de la Industria del Hierro y del Acero (Canacero), con quienes se reunió el 6 de febrero.
Ya a mediados del 2024, la compañía brasileña ‘Gerdau’, líder en la producción de acero y reconocida proveedora de aceros especiales a nivel mundial, había anunciado el inicio del análisis de viabilidad para la construcción de una nueva unidad en México, con inversión estimada entre 500 y 600 millones de dólares, para satisfacer la creciente demanda del mercado mexicano de aceros especiales, especialmente en el sector automotriz.
En noviembre, Máximo Vedoya, director general de ‘Ternium’ –empresa italo-argentina–, anunció que la inversión total estimada, ‘CapEx’, de la acerera en 2025, rondará los dos mil 300 millones de dólares, lo que incluye la destinada al proyecto Pesquería, en Nuevo León, como el que se aplicará en Usiminas.
En 2024 –pese a la cautela en el mercado inmobiliario industrial de México– ‘Mercado Libre’, la plataforma de comercio electrónico con presencia en Iberoamérica, se convirtió en el inquilino con la mayor absorción de espacios a nivel nacional durante 2024, al concentrar 11 por ciento del total de metros cuadrados rentados en el país.
Viene ‘desaceleración’… no el desplome
La agencia calificadora ‘Fitch Ratings’ anticipó que este año habrá una baja en la absorción neta de entre 10 y 15 por ciento del mercado inmobiliario industrial en México, en comparación con 2023, lo cual no significa un desplome, sino una ‘normalización’ del mercado tras años de crecimiento acelerado.
Según el informe ‘Panorama inmobiliario de América Latina 2025’ de ‘Fich’, la cautela de los inversionistas se debe principalmente a la incertidumbre sobre las políticas económicas futuras y sus potenciales impactos en el sector, aunque ya desde diciembre de 2024 advertía que los signos de desaceleración eran visibles en algunos de los principales mercados industriales del país.
De acuerdo al estudio de la calificadora internacional, los más afectados por esta tendencia a la baja al cierre del 2024, son Monterrey, con caída de 15 por ciento en IED, Bajío con 19, y Saltillo con 67 por ciento, en comparación con el año previo.
“Los fundamentos del sector inmobiliario industrial en México permanecen sólidos después de tres años de rápido crecimiento. Sin embargo, la incertidumbre sobre las políticas económicas futuras podría afectar la confianza de los inversionistas y retrasar los procesos de toma de decisiones”, indica el informe de ‘Fitch’, según reporte de Expansión (16Dic2024).
Ocupación por arriba de 90% en 2025 y 2026
‘Fitch Rating’ destaca en su análisis que la ocupación mantiene niveles históricos, con proyecciones de 97.3 por ciento para 2025 y 97.1 para 2026. Los precios de renta también seguirán una tendencia alcista moderada, con un incremento previsto de 6.4 dólares por pie cuadrado al cierre de 2024, a 6.8 dólares para 2026.
La escasez de terrenos con infraestructura adecuada en términos de agua y electricidad, representan uno de los retos estructurales que limitan su expansión, aunado a las preocupaciones sobre reformas judiciales y energéticas de México, y la amenaza latente de nuevos aranceles estadounidenses a las importaciones.
Señala la calificadora que la próxima revisión del T-MEC en 2026, es un factor adicional que introduce incertidumbre, pues en el segundo semestre de 2025 los participantes del mercado podrían adoptar posturas más cautelosas ante la posibilidad de aranceles generalizados por parte de EU.
Indica que aun cuando las empresas mexicanas del sector inmobiliario industrial tienen una exposición limitada a clientes chinos, pues los ingresos por rentas representan menos del dos por ciento, una parte significativa de las inversiones relacionadas con el ‘nearshoring’ provienen del país asiático.
Apunta ‘Fitch’ que las empresas están optando por adquisiciones de activos estabilizados que generen ingresos inmediatos, en lugar de desarrollar nuevas propiedades. Esta tendencia –dice– se refleja en los números: las carteras industriales sumaron cerca de 31 millones de pies cuadrados en área bruta arrendable entre 2022 y el tercer trimestre de 2024, con 63 por ciento proveniente de adquisiciones e inversión total de mil 600 millones de dólares.
Además, se espera un retorno en las rentas a niveles más sostenibles, alineados con la inflación. Las proyecciones indican que las empresas agregarán cerca de 17 millones de pies cuadrados de área bruta arrendable adicional para 2025, con casi 55 por ciento a través de adquisiciones.
La posible reducción en las tasas de interés en México podría actuar como catalizador para el sector. Un costo de capital más bajo no solo sube el valor de las propiedades, sino que las hace más atractivas para inversiones, anota.
Aranceles amenaza para parques industriales
Los aranceles anunciados por el presidente de EU y la revisión del TMEC son vistos por especialistas como riesgo para el sector inmobiliario industrial, pues advierten que, a mediano plazo, las inversiones en naves industriales y su ocupación podrían verse comprometidas si las empresas extranjeras y nacionales deciden disminuir su producción en el país, o incluso trasladar sus operaciones a otras regiones con menores costos.
El Consejo Nacional de la Industria Maquiladora y Manufacturera de Exportación (Index) advirtió que los aranceles podrían traducirse en “una disminución en la producción, menor contratación de empleos y la detención de proyectos de ampliación y relocalización en México”. Esta situación tiene acentos más marcados en estados con alta dependencia del comercio exterior, como Baja California y Chihuahua. Sin embargo, expertos señalan que, en el peor de los escenarios, este impacto no sería inmediato, sino que se manifestaría de manera paulatina y a un mediano plazo. (Expansión, 04Feb2025)
Ante este riesgo, muchas empresas reconsideren sus planes de inversión en el país. Según la última encuesta de Banxico, realizada en enero entre analistas del sector privado, solo el cinco por ciento cree que es un “buen momento” para invertir, mientras que el 54 por ciento restante opina lo contrario.
Aunque la incertidumbre hace que muchos inversionistas piensen dos veces antes de comprometerse, BBVA considera que el ‘nearshoring’ en México sigue siendo una oportunidad real y podría incluso fortalecerse. A pesar de la amenaza de los aranceles, las condiciones comerciales siguen favoreciendo al país. Producir en México y exportar a EU sigue siendo más rentable que hacerlo desde otros lugares, especialmente desde China. (Expansión, 13Feb2025).
ANTE ARANCELES, INCENTIVOS FISCALES A EMPRESAS
Frente a las medidas arancelarias de Estados Unidos que podrían frenar el crecimiento económico de México, el gobierno de la Presidenta Claudia Sheinbaum compromete el otorgamiento de incentivos fiscales que durante el sexenio podrían llegar a 30 mil millones de pesos –casi mil 500 millones de dólares– a las empresas privadas para fomentar la relocalización de cadenas o ‘nearshoring’.
La mandataria nacional afirmó que en el decreto publicado a mediados de enero en el Diario Oficial de la Federación “se establece que los incentivos son de hasta 30 mil millones de pesos para los próximos seis años; hasta ahí es el tope de los incentivos. Entonces, está calculado frente al crecimiento de la economía mexicana, frente al incremento de los ingresos” hasta el 2030.
Apuntó que los estímulos fiscales a empresas son para impulsar la estrategia del ‘Plan México’, para fomentar nuevas inversiones, que incentiven programas de capacitación dual e impulsen la innovación, aunque aclaró que estos apoyos no son por la coyuntura generada por las medidas arancelarias de EU. “No es para confrontar” a su homólogo estadounidense Donald Trump, acotó.
Estas declaraciones las formuló el 23 de enero, 10 días después que presentó los lineamientos del ‘Plan México’, con el que espera incrementar la producción nacional y regional, y reducir durante los próximos seis años la dependencia de México de las importaciones, en particular las que provienen de Asia.
Ese día tuvo un encuentro con empresarios en Palacio Nacional. Subrayó que uno de los pilares del ‘Plan México’ es la inversión privada y pública que, según proyecciones del gobierno, se espera elevar hasta llegar a 25 por ciento del Producto Interno Bruto para el próximo año y 28 por ciento para el 2030.
Presumió que ya se han contabilizado “277 mil millones de dólares en inversiones que quieren llegar a México”, para participar en unos dos mil proyectos, y confió en que habrá continuidad del tratado comercial (TMEC) entre México, Estados Unidos y Canadá, pues “es la única manera en que podemos competir con los mercados asiáticos, en particular con China”.
Aún no se sabía el alcance de las primeras medidas arancelarias impuestas por Trump a las importaciones de su país, pero Claudia Sheinbaum destacó que la industria automotriz del país esperaba incrementar en 10 por ciento la producción de vehículos para el consumo nacional y elevar en 15 por ciento el contenido nacional a través de la sustitución de importaciones de componentes electrónicos, la expansión de la producción de autopartes de aluminio y el desarrollo de celdas de baterías para autos eléctricos.
Por su lado la industria textil y de zapatos –prosiguió– proyecta un crecimiento anual en las ventas del cinco por ciento y un aumento de más del 37 por ciento del contenido nacional que sustituya las importaciones de los países asiáticos.
Aseveró que, con estrategias y acciones para fortalecer el mercado interno y la participación internacional, la economía mexicana habrá de consolidarse en el ‘top 10’; pues se pretende la creación de 1.5 millones de empleos adicionales en manufactura especializada y sectores energéticos; lograr que 50 por ciento de la proveeduría y el consumo nacional sean hechos en México, y crecer 15 por ciento en cadenas globales de valor en varios sectores.
Aplaude IP se apueste por proveeduría local
Juan Antonio Reboulen, presidente de la Comisión de Vinculación Política de la Cámara Nacional de la Industria del Hierro y del Acero (Canacero), aplaudió las acciones del ‘Plan México’ pues significan una oportunidad para incrementar la proveeduría local, en un contexto en el que 40 por ciento del acero requerido por el país proviene de las importaciones.
“La industria siderúrgica está en el centro del debate porque somos el eje de la manufactura, ya que más del 80 por ciento de las exportaciones totales del país hoy son de manufactura. Prácticamente no hay manufactura sin acero… Lo que queremos nosotros es tener aquí cabal y completa producción de todo aquel acero que va destinado a la infraestructura para que no exista pretexto de tener que traerlo de otros lados y generemos empleos aquí en México”, afirmó.
Claudia Sheinbaum anunció el 28 de enero que la empresa ‘Nestlé’ realizará una inversión de mil millones de dólares durante los siguientes tres años con el objetivo de incrementar su producción en el país, lo cual es parte del ‘Plan México’. El CEO de la multinacional en el país, Fausto Costa aseguró que esta inversión es muestra de la confianza en el gobierno mexicano.
Por otro lado, el consorcio ‘Ursus-Aqualita LNG’ anunció una inyección de mil 800 millones de dólares para poner una procesadora de gas natural licuado en Coatzacoalcos, Veracruz, misma que estará ligada al desarrollo del Corredor Interoceánico del Istmo de Tehuantepec.
La planta –que estará en 40 hectáreas dentro del Polo del Desarrollo del Bienestar (Podebi) Coaztacoalcos II– contará con cuatro trenes de procesamiento con una capacidad nominal de 47 mil pies cúbicos por día en la etapa madura de operaciones en su tiempo de vida nominal de 20 años. El arranque de la construcción está programado entre mayo y junio de este año, y se crearán 750 empleos directos y dos mil 700 indirectos.
A su vez, ‘Canadian Pacific Kansas City’ (CPKC) anunció que prepara inversiones por 240 millones de dólares este año en México, para el desarrollo de proyectos en Nuevo León, San Luis Potosí y Guanajuato, además de libramientos en vías.
El anuncio de CPKC se alinea con el ‘Plan México’. Óscar del Cueto, director general de la empresa ferroviaria en el país, afirmó: “Con el ‘Plan México’ hemos identificado lugares donde podemos colaborar con el gobierno federal para el desarrollo de parques industriales donde se pueda dar más servicio de carga”.
SUR-SURESTE, REZAGADO EN CRECIMIENTO INDUSTRIAL
Uno de los grandes retos de México es lograr el equilibrio en sus regiones, que rompa la ancestral disparidad entre el Centro-Norte desarrollado y el Sur-Sureste rezagado, con altos índices de pobreza y marginación. El crecimiento del sector secundario de la economía es la muestra más palpable de ello, pues pese a las grandes inversiones en infraestructura y conectividad impulsadas por el gobierno federal desde el sexenio pasado, la región del sur se considera la “menos propicia” para el desarrollo de naves industriales.
El ‘Índice de Desarrollo Industrial 2024’ (IDI) de Finsa –empresa mexicana líder en desarrollo de parques industriales–, revela una marcada desconexión de la zona Sur-Sureste respecto al resto del país, con rezagos en infraestructura básica, formación de talento especializado y capacidad para atraer inversiones.
Guerrero, Chiapas y Quintana Roo ocuparon los tres últimos lugares del IDI 2024. Los bajos niveles de inversión extranjera industrial, de exportación de manufactura, y egresados de educación superior, así como altos índices de corrupción, los llevaron a esa posición, subraya el estudio de Finsa, citado por El Economista (20Nov2024).
Además, Guerrero no cuenta con parques industriales registrados por la Asociación Mexicana de Parques Industriales Privados (AMPIP), mientras que Chiapas y Quintana Roo reportan apenas seis y uno, respectivamente. Sin embargo, Finsa indicó que, entre sus fortalezas, se encuentra la generación de electricidad de fuentes hídricas, y el potencial de ser un ‘hub logístico’ por el acceso portuario y conectividad carretera.
De acuerdo a lo publicado en Expansión (20Nov.2024), Guerrero se ubica en los últimos lugares del IDI, con los niveles más bajos de inversión extranjera en el sector secundario y en exportación manufacturera. También presenta un rezago significativo en escolaridad promedio y bajos niveles de investigación en campos industriales, lo que explicaría las causas del atraso.
Chiapas se ubica en la posición 31 de 32 entidades, ya que registra los peores indicadores en ingreso promedio y formación de talento. Ocupa último lugar en egresados de educación superior y mantiene niveles críticos en infraestructura industrial, con sólo 0.3 hectáreas de espacio industrial disponible.
En las posiciones 30, 29 y 28, figuran Quintana Roo, Colima y Baja California Sur, las cuales se caracterizan por su poca inversión extranjera, mínima exportación de manufactura, inseguridad en las carreteras, y un PIB industrial pequeño.
Oaxaca está en la posición 27, pues muestra importantes carencias en infraestructura industrial y conectividad, y registra uno de los niveles más bajos de tratamiento de aguas residuales, con sólo 58.3 por ciento de cobertura, muy por debajo del promedio nacional.
Veracruz, una de las entidades a los que las autoridades han puesto más atención, se posiciona como un estado con una ‘capacidad medio-baja’ para desarrollar este tipo de operaciones, con áreas de oportunidad principalmente en el entorno social, medioambiental y de talento e innovación.
Polos de desarrollo en proceso
Entre las estrategias para revertir esta situación, el gobierno federal detonó diversos proyectos, como el Corredor Interoceánico del Istmo de Tehuantepec (CIIT) y los Polos de Desarrollo para el Bienestar (Podebis) que comenzaron formalmente en 2019, con la identificación de 10 ubicaciones potenciales en Oaxaca y Veracruz, estados que están en posiciones bajas en el ranking.
Las primeras concesiones de los Podebis ya fueron asignadas. ‘Mota Engil México’ –un conglomerado industrial portugués con actividades en ingeniería civil y construcción de infraestructuras– obtuvo las de Coatzacoalcos I y II en Veracruz, así como la de Salina Cruz en Oaxaca. El ‘Grupo Constructor Urcedic’ se adjudicó San Juan Evangelista, mientras que ‘Proistmo’, en asociación con ‘Transportadora Comexsa’, ganó Texistepec, todas en Veracruz.
En el segundo paquete, la concesión de Matías Romero, en Oaxaca, fue para Sergio Mañón Pineda en sociedad con ‘ABCD Arquitectura’, mientras que ‘Profharmax’ obtuvo Santa María Mixtequilla. La licitación para Asunción Ixtaltepec fue declarada desierta.
El ‘Índice de Desarrollo Industrial 2024’ muestra que la región registró retrocesos en infraestructura industrial y atracción de inversiones. El tráfico de carga contenerizada en el puerto de Lázaro Cárdenas se redujo de dos millones de TEU (unidad marítima equivalente a veinte pies) en 2022 a 1.8 millones en 2023, afectando el score de acceso marítimo de Michoacán y estados vecinos.
Oaxaca se mantuvo en la posición 27, con una peor calificación en entorno social al pasar de la posición 25 en este indicador a la 30, y en medio ambiente al caer del puesto cinco al siete. En infraestructura mejoró al estar en el número 29 en 2023, al 28 en 2024, y entorno económico de la 26 a al 23.
Veracruz también permaneció en el mismo lugar, con caídas en entorno social, medio ambiente y mejora en talento e innovación. En infraestructura y entorno económico se mantuvo igual.
Brecha notable en exportación manufacturera
La brecha entre regiones es notable al analizar las cifras de exportación manufacturera. El Norte concentra 53 por ciento del total nacional, con Chihuahua (14%), Coahuila (12%), Baja California (10%), Nuevo León (10%) y Tamaulipas (7.3%) liderando el sector.
Nuevo León se mantiene como líder con mil 590 hectáreas de espacio industrial y un crecimiento promedio de 100 hectáreas anuales en los últimos cinco años. Le siguen Chihuahua con mil 20, y Baja California con 720 hectáreas.
En inversión extranjera directa para el sector secundario, Nuevo León encabeza la lista con 13.4 mil millones de dólares anuales en el último quinquenio, seguido por la Ciudad de México con 10.1 mil millones y Jalisco con 6.3 mil millones.
Si bien ‘relocalización’ de empresas (‘nearshoring’) ha sido clave para el desarrollo de algunas entidades, para otras ha sido restrictiva, ya que el país cuenta con tres regiones con oportunidades sólidas: la frontera norte, el Bajío y el Centro—, mientras que la región sur-sureste permanece desconectada industrialmente. (El Economista, 20Nov2024)
De las regiones más atractivas para el ‘nearshoring’, de acuerdo con el ‘IDI 2024’, la frontera norte es la más destacada por su disponibilidad de espacio industrial, el Bajío por sus niveles de innovación y estado de derecho, y la región Centro por su talento calificado.
Para equilibrar el panorama de regiones, la Presidenta Claudia Sheinbaum ha manifestado su compromiso de continuar y fortalecer estos proyectos. Sus planes incluyen acelerar el desarrollo de los Podebis actuales, ampliar el programa a otras regiones y consolidar las obras del CIIT, refiere Expansión.
¿Qué mide el Índice de Desarrollo Industrial 2024 de FINSA?
EI ‘IDI 2024’ tiene el objetivo de medir la capacidad de las entidades federativas en México para dar soporte a la actividad industrial y favorecer su crecimiento en el futuro. Para ello se identificaron cinco dimensiones:
- Infraestructura.
- Entorno económico.
- Entorno social.
- Medio ambiente.
- Talento e innovación.
- Artículo correspondiente a Revista Guinda número 5