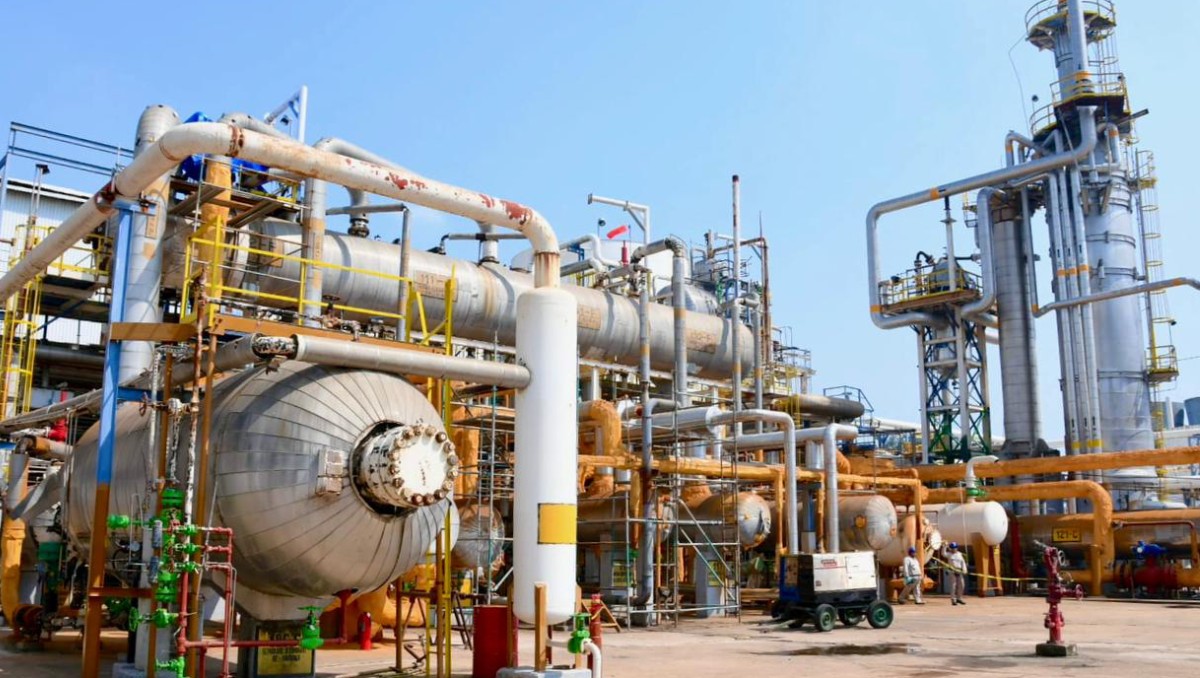
La estrategia de rescate financiero de Petróleos Mexicanos alcanzó un hito crítico el 19 de diciembre de 2025, cuando la petrolera estatal firmó los primeros cinco contratos mixtos que abren las puertas al capital privado nacional en proyectos de exploración y producción. Esta medida, pilar fundamental del Plan Estratégico 2025-2035 presentado por la administración de Claudia Sheinbaum, marca un punto de inflexión en la política energética mexicana: la apuesta por combinar recursos públicos y privados bajo la rectoría del Estado para oxigenar las finanzas de una empresa que arrastra una deuda superior a los 100 mil millones de dólares.
Los cinco contratos adjudicados generaron bonos acumulados por 49.48 millones de dólares, una cifra modesta frente a la magnitud del desafío financiero que enfrenta Pemex, pero significativa en términos simbólicos. Por primera vez desde la reversión de la reforma energética neoliberal de 2013, la empresa pública del Estado formaliza alianzas con el sector privado bajo un modelo que, según el gobierno federal, preserva la soberanía energética mientras atrae inversión y experiencia técnica.
Cinco campos, cinco empresas mexicanas, un modelo estratégico
Los contratos firmados el 19 de diciembre corresponden a campos terrestres en cinco estados: Tamaulipas-Constituciones, Cuervito, Tupilco Terciario, Sini-Caparroso y Agua Fría. Todos fueron adjudicados a empresas mexicanas —Consorcio Petrolero 5M del Golfo, Geolis, CESIGSA (Construcciones y Servicios Industriales Globales, S.A. de C.V.) y Petrolera Miahuapan—, en línea con la prioridad gubernamental de privilegiar al capital nacional sobre corporaciones transnacionales.
El contrato de mayor valor corresponde a Sini-Caparroso, con un bono de 25.255 millones de dólares, seguido por Agua Fría (10.723 millones), Cuervito (5.711 millones), Tamaulipas-Constituciones (5.150 millones) y Tupilco Terciario (3 millones). En todos los casos, Pemex conserva entre el 46% y el 84% de participación en el contrato, manteniendo así el control estratégico de los activos.
El director general de Pemex, Víctor Rodríguez Padilla, informó a inversionistas que en el proceso se obtuvo el máximo porcentaje de flujo de efectivo concursado para la petrolera. El esquema contractual contempla que la empresa privada aporte el 100% del capital y el gasto operativo, mientras que Pemex conserva la propiedad de los recursos, la administración de ingresos y la titularidad de las asignaciones. Una vez recuperados los costos de inversión, los ingresos se distribuyen entre las partes según el porcentaje de participación acordado.
El modelo busca atraer inversión sin ceder soberanía y generar liquidez inmediata. Los bonos de entrada atienden compromisos de corto plazo, financiando la operación con recursos ajenos al presupuesto federal
La crisis que justifica la apertura
Esta apertura es una respuesta pragmática a una crisis insostenible. Al cierre de 2025, Pemex reportaba una deuda total de 1.8 billones de pesos, de los cuales el 51.9% debe liquidarse entre 2026 y 2028. Además, el pasivo con proveedores supera los 517 mil millones de pesos. Para mitigar esta fragilidad, Pemex pactó diferir el pago de 29,236 millones de pesos acumulados hasta octubre de 2025; estos adeudos se liquidarán en un plazo de hasta ocho años.
El costo financiero ha sido descomunal: entre enero y octubre de 2025, el servicio de la deuda subió un 23.8%, el mayor crecimiento en una década. Esto forzó transferencias federales por 386 mil millones de pesos, superando con creces lo autorizado originalmente en el Presupuesto de Egresos.
La causa de esta hemorragia es estructural: la producción de crudo cayó por tercer año consecutivo, promediando 1.61 millones de barriles diarios en 2025, un 7.8% menos que el año previo. Esta caída limita el pago de deuda y la inversión en nuevos proyectos, acelerando la declinación de campos maduros.
El Plan Estratégico 2025-2035; la hoja de ruta oficial
Presentado en agosto de 2025, el plan busca la autosuficiencia para 2027. Contempla 21 contratos mixtos que aportarían hasta 450 mil barriles diarios en 2033 (25% de la producción nacional). La lógica es clara: es preferible producir el 46% de un campo con inversión privada que mantener el 100% de un activo inactivo. Financieramente, el plan crea un fondo de inversión de 250 mil millones de pesos con garantía de Hacienda y participación de la banca de desarrollo y comercial para financiar proyectos bajo criterios de rentabilidad.
El cambio fiscal —consolidado en un solo “Derecho Petrolero para el Bienestar” con tasa del 30%— busca aliviar la presión tributaria que históricamente limitó la reinversión de Pemex.
La reforma energética de Sheinbaum; reversión sin privatización
Los contratos mixtos sólo fueron posibles gracias a la reforma constitucional en materia energética promulgada el 31 de octubre de 2024, que revirtió los cambios neoliberales de 2013 sin cerrar la puerta a la participación privada. La reforma restituyó a Pemex y a la Comisión Federal de Electricidad su carácter de empresas públicas del Estado, eliminando su clasificación como empresas productivas con fines de lucro y consolidando su función rectora en la generación de energía eléctrica y en la producción y procesamiento de hidrocarburos.
La clave de esta reforma radica en la recuperación de la rectoría del Estado sobre el sector energético, estableciendo que la participación privada estará sujeta a la planeación nacional y no tendrá prevalencia sobre las empresas públicas. La nueva Ley de la Empresa Pública del Estado, promulgada en marzo de 2025, establece que las actividades de Pemex no serán consideradas monopolios, sino empresas preponderantes con dominio sobre el mercado.
Este marco jurídico permite a Pemex asociarse con particulares mediante tres figuras: asignaciones para desarrollo propio, asignaciones para desarrollo mixto y contratos para la exploración y extracción. En todos los casos, Pemex mantiene la propiedad de los recursos y la conducción estratégica de las operaciones, mientras que el privado aporta capital, tecnología y experiencia operativa.
La reforma también disolvió las empresas productivas subsidiarias —Pemex Exploración y Producción, Pemex Transformación Industrial, Pemex Logística y Pemex Fertilizantes—, integrando sus funciones en una sola estructura vertical bajo un único consejo de administración. Esta reorganización busca eliminar la duplicidad administrativa y reducir costos operativos, un problema identificado como una de las causas del deterioro financiero de la empresa durante las administraciones anteriores.
Entre la necesidad y el escepticismo: resultados mixtos
A pesar de la narrativa oficial optimista, los resultados iniciales de los contratos mixtos han sido modestos. De los 21 contratos proyectados para 2025, sólo se lograron adjudicar cinco antes del cierre del año, con una inversión comprometida de apenas 50 millones de dólares en bonos, muy por debajo de los 5 mil millones de dólares inicialmente estimados. Esta brecha revela las dificultades para atraer inversionistas privados bajo un modelo que, si bien preserva la soberanía energética, impone condiciones rígidas que limitan la rentabilidad de los proyectos.
Analistas del sector energético como Ramsés Pech han señalado que el diseño de los contratos mixtos —con restricciones en la recuperación de costos, participación mínima de Pemex y esquemas fiscales poco competitivos— ha desincentivado el interés de grandes petroleras internacionales. Las empresas que participaron en la primera licitación fueron mayoritariamente firmas mexicanas de menor escala, con capacidad limitada para inyectar los volúmenes de inversión que Pemex necesita para revertir la caída productiva.
Además, persisten dudas sobre la capacidad de Pemex para cumplir con los compromisos de pago en un contexto de flujos de efectivo negativos. Durante los primeros nueve meses de 2025, la empresa registró pérdidas netas por 45,055 millones de pesos, a pesar de ingresos favorables por tipo de cambio. En el tercer trimestre, la pérdida alcanzó 61,242 millones de pesos, producto de menores ventas, mayor deterioro de activos financieros, pérdidas en derivados y mayores impuestos.
En este contexto, Pemex anunció en enero de 2026 su regreso a la Bolsa Mexicana de Valores con una emisión de deuda por hasta 31,500 millones de pesos, mediante tres certificados bursátiles con plazos de cinco, ocho y diez años. Los recursos obtenidos se destinarán al pago de pasivos financieros con vencimiento en 2026, en una operación que refleja la presión continua sobre la liquidez de la empresa. La emisión forma parte de un programa mayor autorizado por hasta 100 mil millones de pesos, inscrito de manera preventiva en el Registro Nacional de Valores.
Este regreso al mercado de deuda local, después de años de ausencia, ha generado interpretaciones encontradas. Para algunos analistas, representa una señal de normalización del perfil financiero de Pemex y de confianza en el respaldo implícito del gobierno federal. Para otros, es evidencia del fracaso de los contratos mixtos para generar los flujos de efectivo necesarios y de la dependencia persistente de Pemex respecto al financiamiento externo.
Soberanía energética y capital privado: ¿modelo sostenible?
La apuesta del gobierno de Claudia Sheinbaum por los contratos mixtos representa un intento de conciliar dos objetivos aparentemente contradictorios: preservar la soberanía energética y atraer inversión privada. El éxito de este modelo dependerá de la capacidad del Estado para demostrar que Pemex es un socio confiable, capaz de cumplir con sus compromisos de pago y de ofrecer condiciones competitivas que incentiven la inversión de largo plazo.
Los primeros cinco contratos firmados en diciembre son apenas el inicio de un camino que deberá recorrerse con pragmatismo y flexibilidad. Si el gobierno logra atraer a más inversionistas privados bajo esquemas que garanticen rentabilidad sin ceder control estratégico, los contratos mixtos podrían convertirse en una fuente importante de inversión y producción. Si, por el contrario, el modelo no genera los flujos esperados, Pemex seguirá dependiendo de transferencias fiscales y de emisiones de deuda, perpetuando el círculo vicioso que ha caracterizado a la empresa en la última década.
La presidenta Sheinbaum ha reiterado que el objetivo es que Pemex sea autosuficiente a partir de 2027, sin necesidad de apoyos del gobierno federal. Sin embargo, directivos de la propia empresa han reconocido que las amortizaciones de notas precapitalizadas de 2028 y 2029 seguirán siendo cubiertas con aportaciones del gobierno federal, lo que indica que la transición hacia la autosuficiencia será más gradual de lo anunciado.
En última instancia, el rescate de Pemex no depende sólo de los contratos mixtos ni de los paquetes financieros del gobierno. Requiere de una transformación profunda de la cultura organizacional de la empresa, de la mejora en la eficiencia operativa, de la reducción de costos de producción y de la capacidad para competir en un mercado energético global cada vez más exigente y volátil.
Lo que está en juego trasciende las finanzas de una empresa. Se trata de la viabilidad del modelo energético nacional, de la capacidad del Estado mexicano para garantizar la autosuficiencia en combustibles y de la posibilidad de construir un sector energético soberano, eficiente y socialmente responsable. Los contratos mixtos son un instrumento, no la solución. Su efectividad se medirá no solo en barriles producidos o en dólares de inversión, sino en la capacidad de Pemex para recuperar su papel como motor del desarrollo nacional, al servicio del pueblo de México.