Cuando la justicia tiene factura
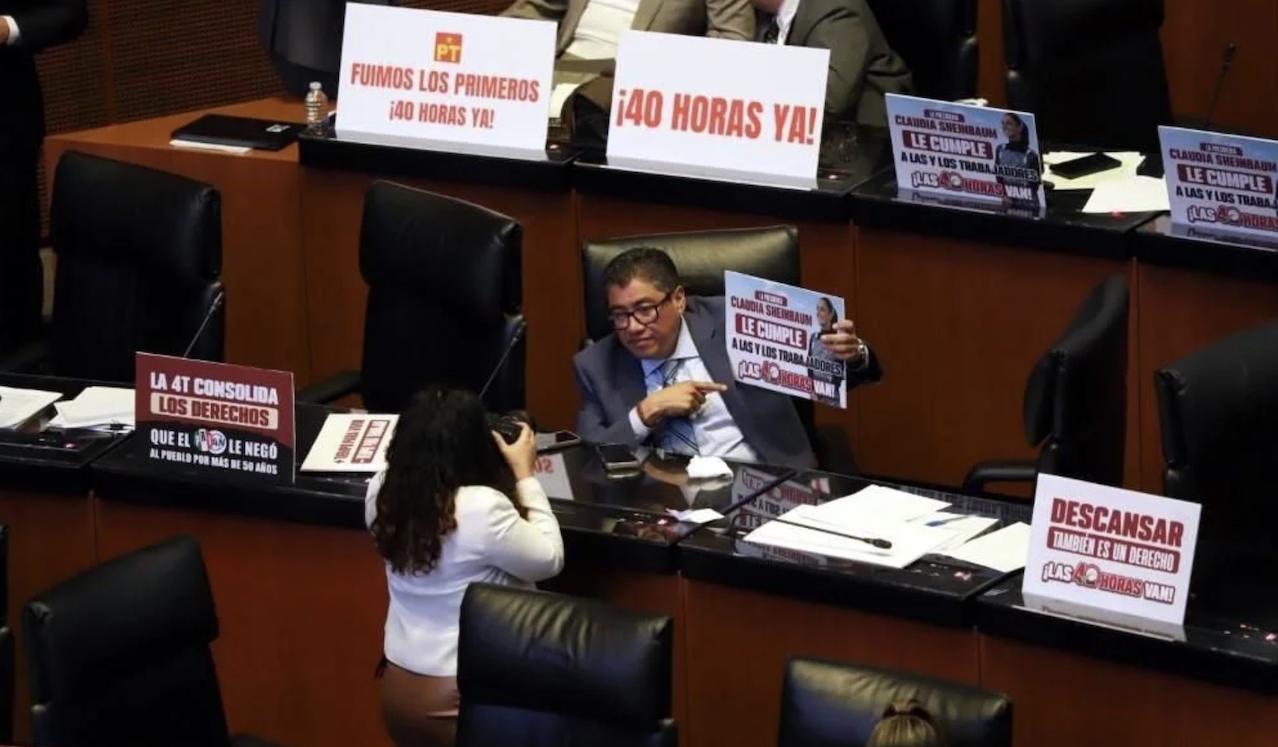
El 11 de febrero de 2026, el Senado de la República aprobó por unanimidad — 121 votos a favor y cero en contra— el dictamen de reforma constitucional que reducirá la jornada laboral máxima de 48 a 40 horas semanales. La modificación al artículo 123, apartado A, de la Constitución, enviada el 3 de diciembre de 2025 por la presidenta Claudia Sheinbaum Pardo, promete beneficiar a 13.5 millones de trabajadores formales y cerrar un rezago centenario: México ha mantenido el mismo techo de 48 horas desde la promulgación de la Carta Magna en 1917. Pero toda reforma de justicia social trae una factura, y esta no es la excepción.
Las grandes trasnacionales que operan en territorio mexicano —automotrices, tecnológicas, firmas de manufactura avanzada— ya trabajan con estándares de 40 horas o menos, en línea con prácticas de sus casas matrices en Europa y Estados Unidos. El problema radica en el otro extremo del espectro productivo: de acuerdo con estimaciones del Centro de Estudios Económicos del Sector Privado (CEESP) y estudios recopilados por el Instituto Adecco México, el 96% de las unidades económicas del país son micro, pequeñas y medianas empresas; concentran alrededor del 65% del empleo formal y aportan cerca del 40% del PIB, pero operan con márgenes que no admiten sorpresas contables.
Para ellas, la reforma no es un simple ajuste de horario, sino una reconfiguración de su estructura de costos: los escenarios del CEESP calculan que el impacto puede oscilar entre un aumento del 22% en la nómina si se contrata nuevo personal y hasta 36–38% si se decide compensar las horas perdidas mediante pago de tiempo extra.
El debate ya no gira en torno a si habrá 40 horas —eso está resuelto—, sino a quién pagará la diferencia y bajo qué mecanismos fiscales. Es, en esencia, una disputa por el diseño del nuevo pacto social entre trabajo, capital y Estado.
De las 48 a las 40 horas: el marco político y normativo
La iniciativa presidencial recorrió un camino legislativo acelerado. Presentada ante el Senado el 3 de diciembre de 2025, fue complementada por propuestas paralelas del grupo parlamentario de Movimiento Ciudadano —el 10 de diciembre— y del PRI —el 7 de enero de 2026—. Las tres convergieron en las Comisiones Unidas de Puntos Constitucionales, Trabajo y Previsión Social, y Estudios Legislativos, que aprobaron el dictamen el 10 de febrero.
El texto constitucional reformado es conciso y contundente. La fracción IV del artículo 123, apartado A, establece que “la jornada laboral será de cuarenta horas semanales en los términos que establezca la Ley”, y que “por cada seis días de trabajo las personas trabajadoras deberán disfrutar por lo menos de un día de descanso con goce de salario íntegro”. La cláusula de los dos días de descanso obligatorio, bandera de la oposición, quedó fuera del dictamen final. La senadora priista Cristina Ruiz lo expresó sin rodeos: “Trabajar seis días no es descanso. Lo que quiere el pueblo es cinco días de trabajo y dos de descanso; aprobar lo contrario es mentir”.
El régimen transitorio establece una gradualidad que recuerda las experiencias de Corea del Sur, Chile y Colombia. A partir de enero de 2027 se restarán dos horas por año: 46 horas en 2027, 44 en 2028, 42 en 2029 y 40 en 2030. Durante 2026 se mantienen las 48 horas vigentes, periodo que el Congreso utilizará para aprobar la legislación secundaria en un plazo de 90 días tras la publicación del decreto.
La narrativa del gobierno es inequívoca. El dictamen del Senado cita datos de la OCDE que colocan a México con un promedio anual de 2,207 horas trabajadas por persona, solo por debajo de Colombia y muy por encima de la media del organismo (1,687 horas). Según la Encuesta Nacional de Ocupación y Empleo, el 24% de la población ocupada trabaja más de 48 horas a la semana. La Organización Mundial de la Salud estima que el 75% de los trabajadores mexicanos experimenta estrés laboral —la tasa más alta del planeta—, y un estudio conjunto de la OMS y la OIT publicado en 2021 concluyó que trabajar 55 horas o más a la semana aumenta en 35% el riesgo de accidente cerebrovascular. Para las Comisiones Dictaminadoras, la reforma “no es una concesión discrecional”, sino “una medida de cumplimiento de compromisos internacionales”.
El parteaguas patronal: Coparmex, Canacintra y la aritmética del costo
Si el gobierno habla de justicia, la iniciativa privada habla de supervivencia. Apenas aprobado el dictamen en el Senado, la Confederación Patronal de la República Mexicana (Coparmex) emitió una advertencia severa: sin un paquete de estímulos económicos, la reforma podría llevar al cierre de numerosas micro, pequeñas y medianas empresas. José Medina Mora, presidente del organismo, subrayó que “el alto costo de las prestaciones sociales y la carga fiscal actual hacen inviable para muchas compañías absorber la reducción de horas sin afectar su viabilidad financiera”.
La propuesta central del sector privado se articula en dos ejes fiscales. Primero, la deducibilidad al 100% de las prestaciones laborales —vacaciones, aguinaldo, horas extra, reparto de utilidades y cargas sociales—, medida que, según Coparmex, “fomentaría la formalidad y facilitaría la aplicación gradual de la jornada de 40 horas”. Segundo, una revisión de las tablas del Impuesto Sobre la Renta aplicable a salarios y horas extra, de modo que el beneficio económico de las horas extraordinarias “se quede en mayor medida con el trabajador y no se pierda entre impuestos”, como lo planteó el Consejo Nacional Agropecuario en los foros convocados por la Secretaría del Trabajo.
La Cámara Nacional de la Industria de Transformación (Canacintra) se sumó a la exigencia, aunque con un matiz diferente. Su presidenta nacional, María de Lourdes Medina Ortega, reconoció que la reforma responde a una tendencia global y que el sector no se opone a ella, pero advirtió que “México no puede perder competitividad ni poner en riesgo a sus unidades económicas”, y planteó la necesidad de que las autoridades acompañen la reforma “con incentivos fiscales y administrativos que amortigüen el impacto en la planta productiva”. En el plano operativo, Canacintra alertó que muchas empresas manufactureras no tienen capacidad financiera para pagar horas extra ni para detener maquinaria —cuyo costo de paro es elevado—, y que la propuesta no genera “incentivos reales para la formalidad ni para la creación de empleo”.
Organismos como la Concanaco y la Concamin respaldaron la postura, proponiendo esquemas de subsidio compartido donde el Estado sea corresponsable. La Asociación Nacional de Tiendas de Autoservicio y Departamentales (Antad), por su parte, advirtió que reducir la jornada en sectores que operan 24/7 implicaría incrementar la plantilla laboral en un 14.7%, cifra que se traduce en un “alto costo operativo” agravado por la escasez nacional de talento en logística, almacenaje y transporte. Una encuesta conjunta de Concanaco y Canacintra reveló que el 67% de las empresas afiliadas a nivel nacional está en desacuerdo con la iniciativa, y el 71.4% advierte que incrementará sus costos laborales.
Números detrás del 20%: la anatomía del costo
La cifra que más circula en el debate público —un incremento del 20% en costos operativos para PyMEs— es, en realidad, un promedio conservador. El Centro de Estudios Económicos del Sector Privado (CEESP) modeló dos escenarios. En el primero, las empresas mantienen su producción pagando las ocho horas semanales perdidas como tiempo extraordinario: el costo laboral se eleva hasta un 38%. En el segundo, contratan personal adicional para cubrir esas horas: el incremento se ubica en 22%. Un tercer escenario mixto (combinación de horas extra, contratación parcial y mejoras en productividad mediante tecnología) modera el impacto, pero exige inversiones que no todas las empresas pueden afrontar de inmediato.
Para dimensionar el golpe a nivel de unidad económica, el estudio del Instituto Adecco México estimó que una PyME con diez empleados enfrentaría un costo adicional anual de 432,000 pesos solo en horas extra. A escala macroeconómica, las proyecciones del Centro Estratégico Latinoamericano de Geopolítica (CELAG) indican un aumento de la masa salarial de entre 4.7% y 10%, equivalente a entre 0.8% y 1.7% del PIB.
El análisis de Banamex, difundido en febrero de 2026, profundiza el diagnóstico. Considerando que la reducción de 16% en las horas trabajadas aplicaría a la parte formal del 25% de la población ocupada que trabaja más de 48 horas —entre el 30% y el 80% de ese segmento—, y utilizando una elasticidad productividad-horas trabajadas de entre 0.6 y 0.8, la firma estima caídas brutas en el PIB de entre 0.1 y 0.3 puntos porcentuales si se adoptan rápidamente nuevas tecnologías, y de hasta un punto porcentual completo sin adopción tecnológica. La tasa de desempleo podría aumentar entre 0.2 y 0.4 puntos porcentuales, y el empleo formal privado, ya estancado, podría registrar destrucción de plazas desde el primer año.
Es aquí donde el argumento patronal cobra su fuerza más incómoda: la reforma corrige un rezago histórico en derechos, pero su costo no es abstracto. Se materializa en nóminas, turnos, maquinaria detenida y decisiones de contratación. La pregunta no es si el costo existe, sino cómo distribuirlo sin que recaiga sobre los más vulnerables.
¿Menos horas, más productividad o más precios?
La promesa implícita de toda reducción de jornada es que trabajar menos horas con mayor eficiencia puede generar el mismo o más valor. BBVA Research publicó en julio de 2025 un análisis que sustenta parcialmente esa tesis: reducir la jornada puede incrementar la productividad al favorecer el bienestar del trabajador, disminuyendo la fatiga, los errores y el ausentismo. La tendencia observada por la OCDE confirma que los países más productivos suelen registrar menos horas de trabajo semanales.
Pero el propio estudio de BBVA Research identifica el talón de Aquiles de la reforma: la brecha tecnológica. Solo el 0.1% de las microempresas mexicanas utiliza inteligencia artificial, frente al 17% de las grandes empresas. Sin inversión en automatización y digitalización, las PyMEs no tienen más herramienta que el tiempo de sus trabajadores para sostener la producción. La inteligencia artificial y la tecnología “pueden facilitar la transición hacia una jornada de 40 horas sin comprometer la productividad”, señala BBVA Research, pero “su bajo nivel de adopción en México representa un reto” que exige “impulsar inversiones que reduzcan la brecha tecnológica”.
El mercado laboral mexicano presenta, además, una anomalía estructural que complica la ecuación. Según datos de BBVA Research, el 61.4% de los trabajadores formales y el 55.4% de los informales trabajan más de 40 horas, y un 24.7% de los asalariados incluso excede el límite legal de 48 horas. Esta dispersión implica que la reforma no operará sobre una base homogénea: para unos será un ajuste menor; para otros, una reorganización completa de su modelo operativo.
La experiencia internacional ofrece luces y sombras. En Chile, según el estudio de Adecco, el sector retail logró mantener la productividad con una inversión del 8% de su presupuesto en inteligencia artificial. En Colombia, la gradualidad de 48 a 42 horas entre 2023 y 2026, ha permitido una adaptación progresiva, aunque con fragmentación legal y resistencia de PyMEs. En Ecuador, pionero latinoamericano con 40 horas desde 1997, sólo el 7% de las empresas ha implementado plenamente la jornada, lo que revela que la norma no basta: se necesita músculo institucional, tecnológico y fiscal.
La batalla por el fisco: deducciones, ISR y el nuevo pacto
El epicentro del conflicto se ha desplazado del recinto legislativo a la arena fiscal. La “lista de deseos” de la IP es concreta: deducibilidad al 100% de todas las prestaciones laborales, eliminación o reducción sustancial del ISR sobre horas extra, y eventualmente, esquemas de subsidio compartido Estado-empresas para micro y pequeños negocios.
El argumento económico es directo. Si el gobierno quiere que las empresas absorban una jornada más corta sin despedir trabajadores ni subir precios, debe abrir espacio fiscal para que lo hagan. La Concamin ha insistido en que la reforma “no puede avanzar sin estímulos fiscales con deducción al 100% de la nómina adicional”, porque muchas PyMEs simplemente no tienen margen.
Pero las implicaciones recaudatorias no son triviales. Permitir la deducción total de prestaciones reduciría la base gravable del ISR empresarial y salarial, con un costo fiscal que, en un contexto de compromisos de gasto social y programas prioritarios, generaría tensión presupuestaria. La Secretaría de Hacienda y Crédito Público concluyó, en el dictamen de impacto presupuestario adjunto a la iniciativa, que la reforma constitucional per se “no genera impacto presupuestario” porque no crea nuevas instituciones ni plazas. Sin embargo, esa valoración no contempla los incentivos fiscales que la IP exige como condición para una implementación ordenada.
Analistas de Banamex y BBVA Research consideran viable un esquema temporal y focalizado de apoyos para PyMEs, condicionado a formalización e inversión en productividad: un pacto en el que el Estado renuncie de manera acotada a parte de la recaudación a cambio de que las empresas mantengan empleo formal e incorporen tecnología. Voces como las del CEESP y de especialistas consultados por El Economista y La Jornada advierten, en cambio, que una “amnistía” fiscal demasiado amplia puede minar la base tributaria y terminar beneficiando de forma desproporcionada a las compañías grandes y plenamente formales, con efectos regresivos. La definición de ese punto medio será el verdadero campo de batalla de la legislación secundaria, que el Congreso debe aprobar en un plazo de 90 días tras la publicación del decreto.
El riesgo inflacionario: la factura al consumidor
Si las empresas no pueden absorber el costo por vía fiscal, la vía más inmediata es trasladarlo a los precios. Banamex estima un traspaso de costos a precios de alrededor del 70%. Los costos laborales representan aproximadamente el 30% de los costos totales de las empresas, por lo que el impacto inicial en costos sería del 2%. Traducido a inflación, la firma proyecta un aumento de entre 0.1 y 0.4 puntos porcentuales en un escenario sin gradualidad ni subsidios.
El contexto macroeconómico agrava el riesgo. La inflación en México cerró 2025 en 3.69% anual, dentro del rango objetivo del Banco de México, pero los analistas anticipan un repunte por encima del 4% en 2026 impulsado por aumentos al IEPS, la eliminación de exenciones arancelarias a productos básicos, mayores costos laborales derivados del incremento al salario mínimo y el efecto del Mundial de futbol. Banamex mantiene sus estimaciones de cierre de 2026 en 4.3% para la inflación general y 4.2% para la subyacente.
En este escenario, sumar la presión de costos laborales por la reducción de jornada —sin incentivos fiscales suficientes— podría empujar la inflación al límite de lo tolerable y obligar al Banco de México a mantener tasas de interés más altas durante más tiempo, encareciendo el crédito precisamente cuando las PyMEs más lo necesitan para invertir en tecnología y adaptarse a la nueva jornada. Es el mecanismo que los economistas llaman “rebote inflacionario”: una reforma pensada para mejorar la calidad de vida del trabajador termina erosionando su poder adquisitivo vía precios más altos.
Los sectores más vulnerables al traslado de costos son los intensivos en mano de obra y con contacto directo con el consumidor final: restaurantes, comercio minorista, servicios de comida, construcción y turismo. La inflación en servicios ya se encuentra “muy por arriba de su promedio histórico, en parte por presiones acumuladas de costos, como las provenientes del incremento acumulado de los salarios”.
Si el gobierno diseña un esquema de incentivos fiscales focalizados —deducciones condicionadas, subsidios temporales, créditos blandos para digitalización—, el impacto en precios podría ser acotado y manejable. Si, por el contrario, la legislación secundaria llega sin esos instrumentos, la ecuación es clara: las empresas trasladarán el costo, los consumidores pagarán, y la reforma que buscaba justicia social generará un efecto regresivo sobre quienes pretendía proteger.
¿Quién paga la justicia?
La reforma de las 40 horas corrige un rezago de 109 años. Alinea a México con los estándares de la OIT, atiende una crisis de salud pública documentada y honra el Compromiso 60 del Plan Nacional de Desarrollo. Pero su diseño fiscal está incompleto. El dictamen constitucional es sólido en principios y gradual en plazos; el problema es que la ingeniería económica para hacerlo viable aún no existe en el papel.
La IP utiliza el riesgo de cierre de PyMEs y el fantasma inflacionario como palanca de negociación para obtener deducciones e incentivos. El gobierno apuesta a la productividad futura, a la responsabilidad social empresarial y a los foros de diálogo tripartito. Pero entre la promesa de productividad y la realidad de una microempresa con diez empleados, márgenes del 5% y cero inversión en inteligencia artificial, hay un abismo que sólo la política fiscal podría salvar según analistas.
La legislación secundaria cuyo plazo vence en abril definirá el carácter real de esta reforma. El gobierno federal, con Claudia Sheinbaum al frente, ha insistido en que la combinación de aumentos salariales y reducción gradual de la jornada “no tendrá impactos en la inflación”, apoyado en modelos de Hacienda y del Banco de México que minimizan el peso del costo laboral en los precios finales.
Si el Congreso aprueba un paquete de incentivos focalizados, temporales y condicionados a formalización e inversión tecnológica, la transición puede ser ordenada y el rebote inflacionario contenido; si, en cambio, la legislación secundaria llega vacía de instrumentos fiscales y de apoyos a la productividad, el costo de la justicia lo pagará el consumidor en la caja del supermercado, en la cuenta del restaurante y en la cuota del crédito.
En el debate que ha generado las 40 horas, la pregunta que queda abierta no es retórica: ¿a quién protegerá primero el nuevo pacto social mexicano: al trabajador que necesita descanso, al empresario que necesita márgenes, o al consumidor que necesita precios estables? La respuesta no está en la Constitución. Está en la ley secundaria que aún no se escribe.