Durante meses, el nearshoring fue pronunciado como una promesa que parecía no requerir demasiadas explicaciones. Bastaba nombrarlo para invocar crecimiento, inversión y un nuevo ciclo industrial para México. La relocalización de cadenas productivas, empujada por la pandemia y por la disputa comercial entre Estados Unidos y China, coloco al país en el centro de una narrativa optimista que hablaba de ventaja geográfica, oportunidad histórica y destino inevitable.
Sin embargo, con el paso del tiempo, esa narrativa empezó a mostrar fisuras. Los anuncios no siempre se tradujeron en obras, la infraestructura comenzó a marcar límites y la velocidad esperada se transformó en cautela. Hoy, más que celebrar el nearshoring, el reto es mirarlo de frente, no como consigna, sino como un proceso incompleto, atravesado por decisiones políticas, restricciones materiales y una competencia regional que no espera.
La alquimia pendiente
El nearshoring fue presentado como una oportunidad histórica para la economía mexicana, una especie de revancha industrial tras décadas de apertura desigual y promesas de integracion productiva incompleta. Hoy, cuando el entusiasmo inicial empieza a enfriarse y los anuncios conviven con proyectos detenidos, revisar esta relocalización industrial sin triunfalismo resulta inevitable. No para declarar su fracaso, sino para medir hasta dónde el país ha podido convertir una coyuntura geopolítica excepcional en una estrategia real de desarrollo. En un contexto latinoamericano marcado por una competencia silenciosa entre países y por un Estados Unidos que redefine su política industrial con mano firme, el tema debe abordarse sin estridencia, pero sin ingenuidad, como una promesa que aún respira, aunque ya muestra señales de fatiga.
De la euforia al ajuste de expectativas
Durante los meses posteriores a la pandemia, el nearshoring se volvió una palabra omnipresente. Aparecía en discursos oficiales, presentaciones empresariales y titulares económicos. México, se decía, estaba frente a una oportunidad que no volvería a repetirse. Se relocalizarían las cadenas productivas desde Asia hacia América del Norte, se aprovecharía la cercanía con Estados Unidos y el marco del T-MEC y se recuperaría una vocación industrial erosionada durante décadas.
La narrativa era simple y seductora. Empresas que buscaban reducir riesgos logísticos, acortar tiempos de entrega y blindarse ante tensiones geopolíticas en encontrarían en México un destino natural. Mano de obra disponible, costos competitivos, experiencia manufacturera acumulada. Todo parecía alinearse.
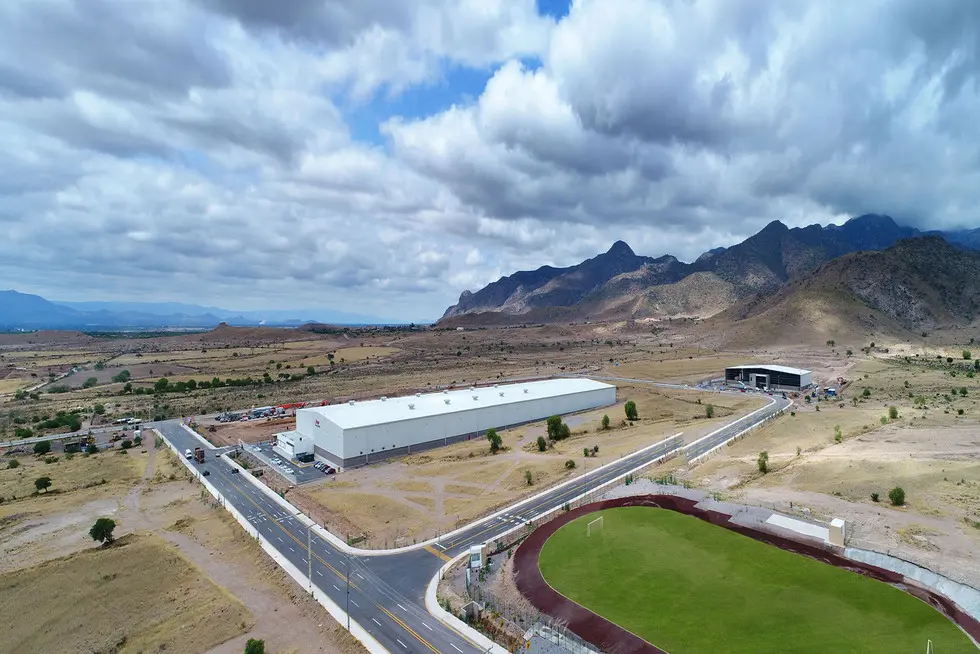
La relocalización industrial avanza con cautela en México; la infraestructura, energía y un Estado fragmentado enfrían una promesa industrial aún inconclusa.
A finales de 2025 el relato ya no fluye con la misma facilidad. Los anuncios siguen ahi, pero conviven con silencios incómodos. Proyectos que se presentaron con entusiasmo avanzan más lento de lo previsto o entran en una fase de espera indefinida. La relocalización existe, pero no en la escala ni con la velocidad que se prometió.
Los datos de inversión extranjera directa confirman que hay flujos asociados al nearshoring, pero concentrados en sectores específicos, automotriz, electrónico, logístico, y, sobre todo, en la ampliación de plantas ya existentes. La inversión greenfield, aquella que crea nuevas instalaciones desde cero, aparece con mayor cautela. Aquí algo no termina de encajar.
No se trata de un retroceso abrupto, sino de un ajuste de expectativas. Las empresas no se van, pero tampoco llegan en estampida. Observan, comparan, esperan. Y ese compâs de espera dice más que cualquier comunicado.
En más de una mesa de negociación el guion se repite. Delegaciones estatales presentan terrenos, incentivos fiscales y calendarios optimistas. Las empresas escuchan, toman notas y hacen las mismas preguntas, ¿cuándo estará lista la energia?, ¿de dónde saldrá el agua?, ¿quiên responde si algo falla? La reunión termina sin ruptura, pero sin compromiso. No hay negativa explícita, solo una postergación elegante. El proyecto queda “en evaluación”, una categoría que no aparece en comunicados oficiales, pero que en la práctica congela decisiones durante meses. El nearshoring no se cae, se enfría.
El cuello de botella que nadie quiso ver
La infraestructura se convirtió en el filtro decisivo del nearshoring. No como un concepto abstracto, sino como una suma de límites concretos, como electricidad que no alcanza, redes de transmisión saturadas, disponibilidad de agua cada vez más restringida, acceso irregular al gas natural, carreteras y cruces fronterizos bajo presión constante.
Durante años, el debate económico asumió que la infraestructura industrial estaba ahi, lista para escalar. El nearshoring mostró lo contrario.
Incluso en los estados con mayor tradición manufacturera, los márgenes son estrechos. La capacidad instalada resiste, pero no sobra. El norte y el Bajío concentran ventajas relativas, pero tambiên exhiben saturacion. Subestaciones eléctricas que operan al límite, parques industriales que crecen más rápido que los servicios que los alimentan, disputas locales por el uso del agua. En ese escenario, cada nueva inversión debe negociar su viabilidad caso por caso.
El sur y el sureste, por su parte, siguen cargando un rezago estructural. Los esfuerzos de desarrollo no han logrado traducirse en condiciones industriales comparables. Para el nearshoring manufacturero de gran escala, esas regiones aún no entran en el radar de decisión de la mayoría de las empresas globales. No por prejuicio, sino por cálculo. Aquí se rompe el relato. El país que aspiraba a absorber una relocalización masiva enfrenta límites físicos que no se resuelven con discursos ni con anuncios aislados.
La energía merece un capítulo propio, aunque rara vez lo tenga. La discusión suele reducirse a capacidad instalada y costos, pero el problema es más profundo. La demandaindustrial crece más rápido que las decisiones estratégicas y la transición energética avanza con ritmos distintos según el territorio.
Para las empresas, la incertidumbre pesa tanto como la escasez. No saber si habrá suministro suficiente dentro de cinco o diez años afecta decisiones que no se toman a corto plazo. El nearshoring requiere horizontes largos; la política energética mexicana aún opera con plazos cortos. Esa disonancia no detona crisis inmediatas, pero sí frena compromisos de fondo.
La oportunidad se administra por partes
A esta ecuación se suma un problema menos visible, pero igual de determinante, que es la fragmentación del Estado mexicano frente al nearshoring. No existe una política industrial articulada que ordene prioridades, territorios y capacidades. La relocalización avanza, en buena medida, empujada por inercias de mercado y por esfuerzos estatales aislados.
Gobernadores compiten entre sí por los mismos proyectos, ofrecen incentivos fiscales, facilitan permisos y prometen infraestructura que no siempre controlan. Municipios negocian usos de suelo y acceso a servicios sin una visión de largo plazo. La federación, mientras tanto, aparece como árbitro distante, más reactivo que conductor.
Esta fragmentación también tiene un costo político que pocos quieren asumir. Reconocer que no hay condiciones implica decir que la oportunidad existe, pero no puede ejecutarse aún. En un entorno donde el nearshoring fue vendido como éxito inevitable, admitir límites se vuelve impopular. Así, el Estado no decide, difiere. La coordinación se pospone, las definiciones estratégicas se diluyen y el proceso queda atrapado entre anuncios ambiciosos y capacidades incompletas.
Esta dispersión genera incentivos contradictorios. Estados que bajan estándares para atraer inversión, otros que prometen recursos hídricos que ya están comprometidos, agencias que aceleran autorizaciones sin resolver cuellos estructurales. El nearshoring se administra así, por partes, sin una narrativa estatal coherente que articule desarrollo industrial, política energética y ordenamiento territorial. No es ausencia total del Estado. Es una presencia fragmentada, incapaz de convertir una coyuntura favorable en estrategia.
El nearshoring no solo reconfigura cadenas productivas; también redibuja mapas internos. Los estados que ya contaban con infraestructura, capital humano y redes logísticas captan la mayor parte del interés. Nuevo León, Coahuila, Chihuahua, Guanajuato y Querétaro aparecen una y otra vez en los registros de inversión anunciada.
El patrón es claro y poco sorpresivo. Donde ya había industria, llega más industria. Donde no, el proceso sigue siendo lento y fragmentado. El nearshoring, lejos de equilibrar el desarrollo territorial, tiende a profundizar asimetrías.
Esto coloca un dilema político incómodo, ¿se va a aceptar una concentración industrial que acelera el crecimiento nacional, aunque amplíe brechas regionales?, ¿o conviene intervenir para redistribuir inversiones, aun a costa de perder atractivo frente a otros países? La respuesta no es técnica; es política. Y hasta ahora ha sido evasiva.
Seguridad, reglas y la lógica del riesgo
En los tableros de decisión corporativa, la seguridad pública y la certeza jurídica pesan tanto como los costos laborales. No aparecen en discursos promocionales, pero determinan tiempos y escalas.
La percepcion de inseguridad en corredores industriales, el impacto de las extorsiones, la vulnerabilidad de las cadenas logísticas y la incertidumbre regulatoria no cancelan inversiones de inmediato, pero las vuelven más prudentes. Menos capital comprometido de golpe, más fases piloto, más cláusulas de salida.
El nearshoring avanza así, con el freno puesto. No se trata de una estampida que huye, sino de una marcha cautelosa. El problema es que otros países de la región, con marcos regulatorios más previsibles o políticas industriales más agresivas, compiten por las mismas decisiones.
Aquí el tiempo empieza a jugar en contra.
México frente a la nueva política industrial estadounidense
Mientras México debate si debe o no contar con una politica industrial explícita, Estados Unidos dejó atrás esa discusión. Subsidios, estímulos fiscales, compras gubernamentales estratégicas y condiciones claras para sectores prioritarios forman parte de su nueva arquitectura económica.
El contraste es evidente. De un lado, un socio comercial que define sectores, protege cadenas críticas y empuja la relocalización con recursos públicos. Del otro, un país que confía en la ventaja geográfica y en el mercado como motores casi exclusivos.
Esa asimetría encierra un riesgo: que México termine funcionando solo como plataforma de ensamblaje, capturando empleo, pero no innovación; producción, pero no diseño; volumen, pero no valor agregado.
La relocalización productiva que llega a México no es homogénea. En muchos casos se trata de procesos intermedios, manufactura estandarizada y logística ampliada. Las decisiones estratégicas, el diseño de productos, la investigación y el control de la propiedad intelectual permanecen fuera.
Las plantas se expanden, pero los centros de decisión no se trasladan. Se generan empleos, pero no siempre capacidades nuevas. El país se integra a la cadena, aunque no necesariamente asciende en ella.
Este patrón no es nuevo, pero el nearshoring lo hace más visible. La pregunta no es si México participa, sino en qué tramo de la cadena se queda. Y esa respuesta depende menos del mercado que de una política deliberada de desarrollo productivo que aún no aparece.
Trabajo, sindicatos y la tensión que viene
El empleo es uno de los argumentos más repetidos del nearshoring. Sin embargo, detrás de las cifras hay tensiones que empiezan a emerger. Alta rotación, presión sobre salarios, escasez de personal técnico calificado y procesos de capacitación que no avanzan al mismo ritmo que la inversión.
La reforma laboral y los nuevos esquemas sindicales introducen una variable adicional. Para algunas empresas, la reorganización sindical es vista como un riesgo operativo; para otras, como un costo que debe administrarse con cautela. El resultado es un mercado laboral más dinámico, pero también más inestable.
Más empleo no garantiza movilidad social ni transformación productiva. Sin una estrategia clara de capacitación, certificación técnica y mejora salarial, el trabajo industrial corre el riesgo de convertirse en una promesa agotada. El nearshoring puede generar puestos, pero también consolidar trayectorias laborales planas, con escaso margen de ascenso.
En ese escenario, el empleo deja de ser un motor de desarrollo y se convierte en un mero argumento defensivo, suficiente para justificar políticas, pero insuficiente para cambiar realidades. Esa tensión, tarde o temprano, deja de ser económica y se vuelve política.
México no compite solo. Países como Brasil, Colombia, Costa Rica y Republica Dominicana ajustan marcos regulatorios, ofrecen incentivos específicos y buscan insertarse en nichos de la relocalización productiva.
No se trata de desbancar a México como socio principal de Estados Unidos, sino de capturar fragmentos de cadenas, servicios especializados y procesos de mayor contenido tecnológico. La competencia no es frontal ni ruidosa. Es técnica y persistente.
En ese tablero, la pausa del nearshoring mexicano se vuelve una ventana para otros. Cada proyecto que se retrasa aquí se evalúa en otro lado.
Promesas que aún no cuajan
Uno de los grandes silencios del debate es el impacto fiscal real del nearshoring. Los anuncios hablan de empleo y crecimiento, pero los efectos sobre la recaudación, la calidad salarial y los encadenamientos productivos siguen siendo desiguales.
Muchos empleos creados reproducen esquemas previos: salarios contenidos, alta rotación, bajo poder de negociación. La mejora existe, pero no en la magnitud que justificaría el entusiasmo inicial.
El riesgo no es menor. Si el nearshoring se traduce solo en más de lo mismo, su legitimidad política se erosiona rápido.
Escenarios que no tranquilizan
Hacia 2026, el nearshoring mexicano se mueve entre tres trayectorias posibles: una aceleración condicionada a la resolución de cuellos de botella críticos; un estancamiento prolongado, donde los anuncios superan a los hechos; o una redirección, en la que México captura solo segmentos de bajo riesgo mientras otros países avanzan en fases de mayor valor.
Ninguno de esos escenarios se define únicamente por el mercado. Todos dependen de decisiones políticas que aún no terminan de tomarse.
El nearshoring no ha muerto. Tampoco despega. Está suspendido en una zona incómoda, donde la oportunidad sigue abierta, pero el reloj corre.
Y la pregunta ya no es si México puede beneficiarse de esta relocalización industrial, sino cuánto está dispuesto a cambiar para que eso ocurra antes de que la ventana se cierre sin hacer ruido.
ARTÍCULO CORRESPONDIENTE A LA EDICIÓN 14 DE REVISTA GUINDA