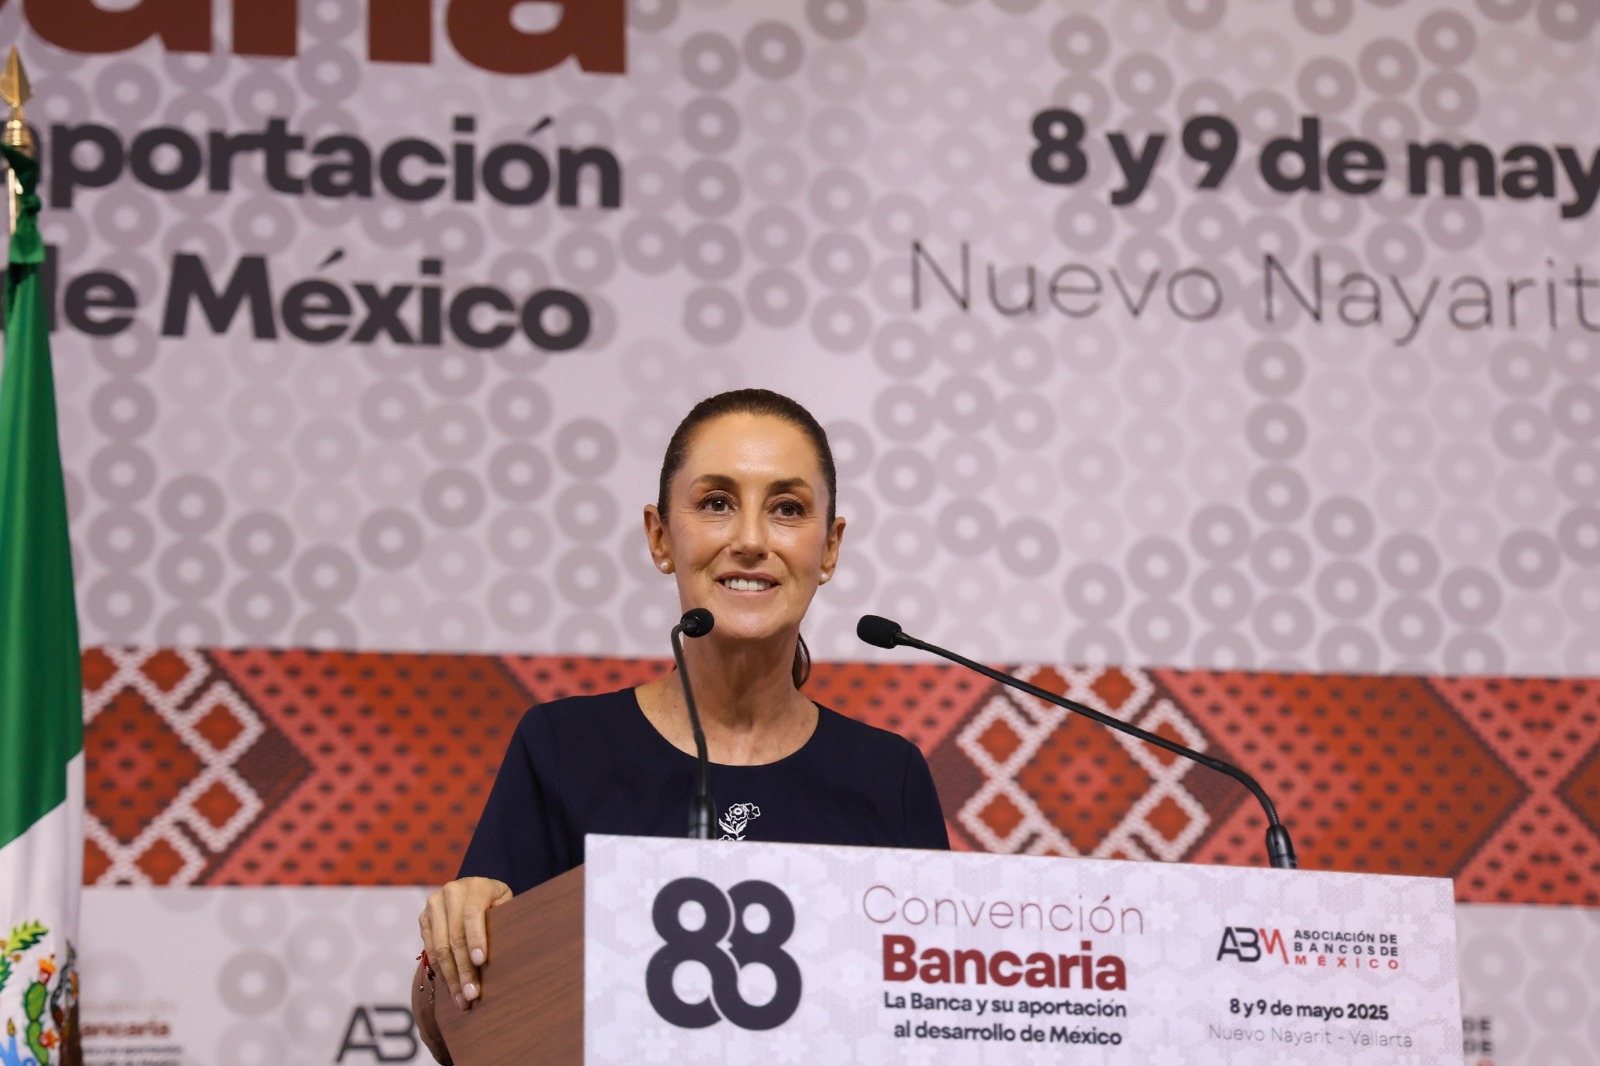
Ante banqueros, el gobierno de la Presidenta Sheinbaum reclamó que, pese a sus niveles sólidos de capitalización y liquidez, apenas 33% de mexicanos tiene acceso al crédito y sólo 4.4% de 5.4 millones de Mipymes cuenta con financiamiento bancario
“Si nosotros nos comparamos con Japón, con Estados Unidos, con Corea, con Francia, con Chile, para tener una economía similar, o con Brasil, o con Alemania, Italia, Turquía, Perú, Colombia, el acceso al crédito de las y los mexicanos solamente alcanza el 33 por ciento”
Claudia Sheinbaum Pardo
Presidenta de México
Aunque han tenido utilidades como nunca en la historia –sea bajo regímenes del PAN, PRI o Morena–, los banqueros de México no han sido solidarios con el país, pues no flexibilizan sus posturas en torno al otorgamiento de créditos, ni las tasas y servicios que cobran a sus usuarios, sobre todo de intereses, comisiones y tarifas. Esto se palpa, principalmente, en que regatean el apoyo para el desarrollo de las micro, pequeñas y medianas empresas (Mipymes), pues sólo cuatro de cada cien tienen acceso a financiamiento bancario, pese a que generan siete de cada diez empleos.
Esto se los hizo ver la Presidenta Claudia Sheinbaum Pardo a directivos y principales accionistas de las instituciones financieras privadas del país, reunidos 8 y 9 de mayo en Nuevo Nayarit en la 88ª Convención Bancaria ‘La Banca y su aportación al desarrollo de México’, con estas palabras: “Las utilidades de la banca comercial han crecido, hay una alta rentabilidad de la banca múltiple en México. Pero sí tenemos un problema, y es el acceso al crédito de las y los mexicanos”.
Y les habló con números: “Si nosotros nos comparamos con Japón, con Estados Unidos, con Corea, con Francia, con Chile, para tener una economía similar, o con Brasil, o con Alemania, Italia, Turquía, Perú, Colombia, el acceso al crédito de las y los mexicanos solamente alcanza el 33 por ciento”, puntualizó.
“Y un objetivo del gobierno y la banca tiene que ser el mayor acceso al crédito, si queremos que haya no solamente crecimiento, sino fundamentalmente bienestar para las y los mexicanos”, subrayó.
La noche del 8 de mayo, luego de un largo discurso aderezado de cifras sobre el desenvolvimiento de la economía y las finanzas públicas, la mandataria de la Nación atestiguó la firma, entre la Asociación de Bancos de México y la Secretaría de Hacienda y Crédito Público, para el financiamiento a micro y pequeñas empresas.
Ante los banqueros, ponderó: “Pienso que todas y todos debemos sentirnos muy satisfechos por la solidez económica de nuestro país, y al mismo tiempo, sentirnos optimistas, porque frente a la situación internacional que hemos vivido en los últimos meses: la economía mexicana, el sector financiero ha reaccionado de una manera extraordinaria”.
Y remató, resaltando: “Es, quizá, la primera vez que la economía de los Estados Unidos tiene una reducción en el PIB y, en cambio, la economía de México tiene un incremento en el primer trimestre de 2025”.
Pero no cerraría su mensaje, sin reclamar sutilmente a los banqueros su falta de solidaridad con una población que hace que cada año ganen más y más. Lo planteó con estas palabras:
“Nosotros no podemos hablar de prosperidad en el país, si la prosperidad no es compartida; si la prosperidad llega para un sector de la población y no llega al que menos tiene; entonces no se puede hablar de un país próspero. El objetivo es la prosperidad para todas y para todos los mexicanos, y ese objetivo sólo se puede lograr si la economía se riega desde abajo…”.
Solidez del sistema bancario, pero…
El secretario de Hacienda, Edgar Amador Zamora, diría por su parte a los banqueros que, como la economía mexicana, el sistema bancario muestra fortaleza y su solidez.
Al cierre del 2024 –detalló–, el ahorro financiero interno representó el 73.8 por ciento del producto interno bruto, la captación bancaria fue el componente principal con 26.8 por ciento, seguida por los Fondos del Sistema de Ahorro para el Retiro con 14.7 por ciento y las inversiones privadas con 11.8 por ciento.
Prosiguió: El financiamiento interno al sector privado alcanzó los 12.9 billones de pesos, equivalente al 36.6 por ciento del PIB; la cartera de crédito de la banca comercial creció nueve por ciento real, cerrando en 6.8 billones de pesos”.
Y tras subrayar que la banca ha sido clave tanto en la recuperación como en el impulso de nuevas inversiones, así como del consumo, vino el reclamo sobre lo que plantearía en el mismo foro la jefa del Ejecutivo federal: “la comparativa internacional –apuntó Amador Zamora– muestra que aún existe un amplio margen para profundizar la intermediación financiera en México, especialmente en sectores productivos con limitado acceso al crédito”.
Les habló primero de sus ‘números negros’: Al inicio de 2025, la banca mexicana presentaba niveles sólidos de capitalización y liquidez: el índice de capitalización fue 19.93 por ciento, el índice de morosidad se situó apenas en 2.03 por ciento y el coeficiente de cobertura de liquidez alcanzó 347 por ciento.
Por ello, aseveró que el sistema bancario y financiero mexicano, representa un activo muy importante en términos de la solidez macro-financiera del país.
Créditos sólo para 4.4% de Mipymes
Luego, el titular de la SHCP habló de la asignatura que los banqueros han evadido o en la que no han querido comprometerse. “Una de las más relevantes actividades que tenemos pendientes y que debemos de apoyar –les expuso con la frialdad de las cifras–, es el desarrollo de las micro, pequeñas y medianas empresas que, según los censos económicos de 2024 del Inegi, representan el 99.8 por ciento de los establecimientos del país, es decir, 5.4 millones de empresas”.
Agregó: “Las Mipymes generan un 70.6 por ciento del empleo nacional, con más de 19.6 millones de personas ocupadas; el 34 por ciento tiene como copropietaria a una mujer y casi el 22 por ciento se localiza en el Sureste del país; sin embargo, solo el 4.4 por ciento de estas empresas cuenta con financiamiento bancario, es decir, unas 242 mil unidades económicas”.
Concluiría su alocución, remarcando que “es muy importante que las autoridades financieras y la banca del país reconozcan, reconozcamos, esta realidad y continúen trabajando para cerrar brechas de acceso al crédito, especialmente entre las Mipymes”.
Por ello, acentuó que el ‘Plan México’ establece entre sus metas con un horizonte en el año 2030, que se garantice acceso al financiamiento al 30 por ciento de las Pymes.
Ganancias históricas para la banca en 2024: 288 mil mdp
De los ingresos por intereses de casi 1.8 billones de pesos registrados en el 2024, la banca tuvo una utilidad de 288 mil 340 millones de pesos; la expectativa es de un menor crecimiento económico para el 2025
Con ganancias históricas, la banca que opera en México cerró el 2024; ese año obtuvo utilidades por 288 mil 340 millones de pesos, cifra superior en 15 mil 668 millones, a los 272 mil 672 millones obtenidos en el 2023, según los resultados que dio la Comisión Nacional Bancaria y de Valores (CNBV).
A lo largo del 2024 las utilidades de la banca reflejaron una desaceleración, ya que en el 2023 ganó 35 mil 320 millones más que en el 2022. De acuerdo a la CNBV, en los resultados obtenidos en el 2024 impactaron, aunque a un menor ritmo, mayores ingresos por intereses, comisiones y tarifas cobradas y, en contraparte, más estimaciones preventivas para riesgos crediticios.
Debe señalarse que en el 2024 inició el ciclo de recortes de la tasa de interés de referencia por parte del Banco de México (Banxico), y cerró ese año en 10.25 por ciento desde 11.25 por ciento en que inició.
Con base en los datos de la CNBV, en el 2024 la banca registró ingresos por intereses de casi 1.8 billones de pesos; gastos por el mismo concepto por 939 mil 346 millones; estimaciones preventivas para riesgos crediticios por 185 mil 451 millones, y gastos de administración y promoción por 520 mil 48 millones.
Éstos y otros conceptos dieron como resultado una utilidad para la banca de 288 mil 340 millones de pesos en el 2024, precisa en un análisis el periodista especializado en finanzas Edgar Juárez (El Economista, 09Feb.2025).
Jugadores del sector bancario prevén, ante la expectativa de un menor crecimiento económico para el 2025, que las utilidades del sector muestren un menor dinamismo a lo largo del año, abunda Juárez.
BBVA el de mayores utilidades en 2024
La información publicada por la CNBV resalta que BBVA-México se mantuvo como el banco que más utilidades obtuvo en el 2024 con 93 mil 146 millones de pesos al cierre de diciembre; esto es, tuvo crecimiento real anual de 2.02 por ciento.
Le siguió Banorte con 45 mil 298 millones de pesos y un crecimiento de 2.73 por ciento; Santander, con 28 mil 584 millones, pero con una contracción de 5.73 puntos porcentuales, e Inbursa, que ganó 24 mil 853 millones, lo que representó un incremento interanual de casi 17 por ciento.
Les siguieron Banamex –ya separado de Citi– con una ganancia en el 2024 de 22 mil 590 millones de pesos y un decrecimiento de 2.70 por ciento; Scotiabank con 10 mil 934 millones y una baja de 6.98; BanBajío con 10 mil 690 millones y una reducción de 7.52, y HSBC con seis mil 858 millones y una contracción de 17.63 por ciento.
Se resalta que sólo estos ocho bancos concentraron casi 85.0 por ciento de las ganancias del sector que, a diciembre del año pasado, estaba integrado por 51 instituciones.
En aumento la cartera y captación
Las estadísticas aportadas por el órgano regulador, indican que al cierre del 2024, los activos de la banca en México rebasaron los 15.2 billones de pesos, lo que equivale a un crecimiento real anual de 9.82 por ciento.
La cartera de crédito total registró un crecimiento, al cierre de diciembre, de 8.19 por ciento para un saldo de 7.6 billones de pesos; mientras que la captación total se incrementó 6.08 puntos porcentuales, para alcanzar los 9.07 billones de pesos.
El Índice de Morosidad (IMOR) se ubicó en 2.02 por ciento en el último mes del 2024, es decir, 0.06 puntos porcentuales menos respecto al mismo periodo del año anterior.
SERVICIOS BANCARIOS SON CAROS PARA LA POBLACIÓN: BANXICO
Los niveles de inclusión del sistema bancario de México están por debajo de los países con niveles de desarrollo similar al nuestro, plantea la gobernadora del Banco Central en el cónclave de banqueros del país
Además de inaccesibles para la mayoría de los mexicanos, la población considera a los servicios bancarios como caros, a pesar de que se ha trabajado en la digitalización de los servicios financieros, señaló la gobernadora de Banco de México (Banxico), Victoria Rodríguez Ceja.
En su participación en la 88 Convención Bancaria, en el Nuevo Nayarit, subrayó: “Existe la percepción de que los servicios bancarios no satisfacen las necesidades de las personas y son caros”.
Apuntó que autoridades e intermediarios necesitan redoblar esfuerzos para que los beneficios de la tecnología aplicada a servicios financieros se extiendan a la mayoría de la población en México.
“Tenemos que ser creativos para lograr soluciones que amplíen la oferta, contratación y uso de servicios en las mejores condiciones de precio y calidad”, puntualizó. Y añadió que los niveles de inclusión de México están por debajo de los países con niveles de desarrollo similar al nuestro.
Rodríguez Ceja afirmó que para aumentar los servicios financieros, Banxico participó en la autorización de licencias bancarias a seis nuevas entidades, varias de ellas con modelos de negocios de avanzada.
Además, expuso que el Banco Central participó en la autorización de la operación de 86 instituciones de tecnología financiera. “Estos nuevos intermediarios están reconfigurando el sistema financiero, haciendo prevalentes la digitalización e innovación en favor de los usuarios y eficiencia en la intermediación”, destacó.
Resaltó que como parte de la estrategia para promover una mayor competencia, se ha implementado el esquema de portabilidad de nómina, el cual permite a los trabajadores movilizar el pago de su nómina hacia la institución financiera de su elección. “Al primer trimestre de este año, se alcanzaron más de 9.6 millones de eventos exitosos acumulados de portabilidad desde su puesta en operación”, indicó.
Crecen transferencias digitales
La gobernadora de Banxico dijo que se desarrolla una plataforma para que los usuarios reciban ofertas personalizadas de distintos bancos, a partir de una solicitud de crédito estandarizada, lo que –aseguró– les reducirá el costo de búsqueda de crédito.
Apuntó que se ha observado un incremento sustancial y sostenido del uso de pagos electrónicos al menudeo, pues las transferencias de fondos a través del SPEI, incluyendo CoDi y Dimo, han venido creciendo a tasas elevadas, en particular, las de bajo monto.
Asimismo, anotó que las tarjetas de crédito y débito han registrado una dinámica positiva, incluso duplicaron su operatividad en los últimos cinco años, aunque señaló que la penetración y uso de medios de pago electrónicos no ha sido homogénea entre las distintas regiones del país y segmentos de la población.
“Hoy estamos en un momento clave para seguir impulsando la adopción de pagos digitales para que todos los segmentos de la población puedan disponer de la conveniencia y seguridad”, propuso ante el foro de banqueros.
En su intervención, Rodríguez Ceja también indicó que el sistema bancario enfrenta desafíos inéditos por la evolución de la tecnología y digitalización que, además de reconfigurar al sector financiero, están generando nuevos retos de operación, regulación y supervisión.
MÉXICO SE POSICIONARÁ COMO POTENCIA ECONÓMICA: ABM
México tiene hoy una gran serie de oportunidades para posicionarse como potencia económica a nivel internacional, afirmó Emilio Romano Mussali al asumir como presidente de la Asociación de Bancos de México (ABM).
El nuevo líder de los banqueros mexicanos reconoció el “temple” con el que ha actuado la Presidenta Claudia Sheinbaum ante diversas situaciones y la habilidad con la que ha enfrentado “este escenario tan complejo, ejemplo de firmeza en el que se ha privilegiado el diálogo”.
Expuso que la economía global se está transformado en un modelo caracterizado por una mayor racionalización y generará profundos cambios en la cadena de producción a una regionalización.
“Este nuevo paradigma, si bien trae consigo altos niveles de incertidumbre, también representa una serie de oportunidades para que México continúe posicionándose como una potencia económica a nivel global”, resaltó. Y acotó: “Aprovechar estas oportunidades será nuestro gran reto y la banca mexicana está lista para enfrentarlo”.
Además, dijo que estos intermediarios de crédito están listos para financiar los proyectos de infraestructura de la administración pública. “Nuestro compromiso con el ‘Plan México’ es claro, ya que establece la ruta para un crecimiento con sentido social y prosperidad compartida”.
‘PLAN MÉXICO’ DETONARÁ EL CRECIMIENTO DEL PAÍS: BBV
Si se implementa de forma adecuada, el ‘Plan México’ podría potenciar el crecimiento del país; “puede facilitar un mayor flujo de inversión hacia proyectos clave de infraestructura”, afirmó Eduardo Osuna, vicepresidente y director general de BBVA-México.
“Consideramos que a través de la consolidación de este Plan se pueden concretar proyectos y se deben establecer reglas claras para su operación de cara a los inversionistas en términos de generación de inversión”, apunó Osuna.
“Desde BBVA México estamos seguros de que hay mucho trabajo que hacer de manera conjunta entre la industria, el gobierno y la banca para que estos proyectos lleguen a buen puerto y tengan la solidez para incentivar también un mayor otorgamiento de crédito”, asentó.
Aseveró que los bancos tendrán un rol clave en destinar financiamiento hacia proyectos de infraestructura estratégica que incrementen la productividad y la capacidad exportadora del país, y ayudando a canalizar crédito hacia las Pymes para que puedan convertirse en proveedoras de empresas exportadoras.
Y para que los bancos privados bajen sus tasas, como propone la Presidenta Claudia Sheinbaum, Osuna pide garantías de la banca de desarrollo para compartir el riesgo y medidas para asegurar la cobranza de los créditos.
SE DESACELERARÁ ECONOMÍA, PERO NO FRENARÁ: BANORTE
Aunque el Grupo Financiero Banorte prevé una desaceleración económica en el país para los próximos meses, por la volatilidad arancelaria y un ajuste del ciclo económico, no vislumbra riesgos mayores, sino un reacomodo moderado del mercado, según declara su director general José Marcos Ramírez Miguel.
Subrayó que Banorte mantiene una perspectiva positiva para la economía mexicana, porque “si bien se va a desacelerar un poco, no lo vemos como de gran riesgo, sino un pequeño ajuste dentro de los ciclos… no quiere decir: parar; quiere decir: desacelerar”.
Respecto a la volatilidad arancelaria generada por el presidente Donald Trump, admitió que podría retrasar decisiones de inversión a largo plazo, pero confió en que muchas inversiones de corto y mediano plazo continuarán.
El director de Banorte señaló que más que preocupados por una posible disminución en el consumo, “estamos ocupados”, pues anticipó que este fenómeno será compensado parcialmente por la baja en las tasas de interés.
Ramírez Miguel aceptó el reto lanzado recientemente por la presidenta Claudia Sheinbaum, de apoyar más a las Pymes, por lo que anticipó próximos lanzamientos específicos para fortalecer este segmento.
FALTA MAYOR CLARIDAD PARA DETONAR INVERSIÓN: SANTANDER
Para que la banca comercial pueda detonar la inversión y el financiamiento que se requieren para el crecimiento económico del país, el gobierno debe otorgar mayor claridad y detalle de los proyectos establecidos en el ‘Plan México’, plantea Felipe García, CEO de Banco Santander México.
Señaló que en temas de infraestructura y energía, es importante que el gobierno dé detalle sobre dónde ya hay permisos y bases para participar a través de Asociaciones Público-Privadas (APPs) u otros esquemas con los que la banca puede entrar a financiar.
“Es importante tener más visibilidad de los proyectos, tener claras las bases para que se genere el interés y todos estemos invirtiendo en temas productivos que generen más empleos y hagan más competitivo al país”, puntualizó.
“Son proyectos en puertos, agua, carreteras, que ayudaría mucho tener claridad para empezar a detonar esa inversión que daríamos”, abundó García Ascencio.
Además, indicó que frente a la derrama de inversiones, financiamiento y crédito a Pymes que se requiere para alcanzar las metas del Plan, es vital que el gobierno garantice certidumbre jurídica y reglas claras.
Banco Santander considera, por otra parte, que hay que mantener la calma y conducirse con “cabeza fría” en tiempos de elevada volatilidad e incertidumbre por los aranceles, asentó.
NUEVO ESCENARIO, GRAN OPORTUNIDAD: BANAMEX
Segundo mandato de Donald Trump en Estados Unidos, sostuvo Manuel Romo Villafuerte, director general de Banamex. E indica que el nuevo escenario mundial abre, contrario a lo que pareciera, una “gran oportunidad para México”.
Aseguró que las alzas y bajas de los mercados financieros deben verse como movimientos de corto plazo, que no nublen la visión hacia adelante, y auguró un reacomodo por bloques y México, “está posicionado de manera muy favorable en el de América del Norte”.
Dijo que “esto puede hacer más real que nunca la oportunidad que ya se exploraba desde hace tiempo del nearshoring”, de dar paso a la recomposición de los bloques regionales.
Refirió: “Escuchamos de nuestros clientes un claro apoyo a las iniciativas que ha tenido el gobierno federal en las negociaciones con el gobierno de EU”.
Resaltó que se ve “apetito por la inversión” en la medida en que la incertidumbre vaya bajando, no nada más por lo que toca a EU, sino también que aquí el estado de derecho sea uno de los grandes lineamientos que continúen apoyando la estructura fundamental del país.
CRECIMIENTO DE MÉXICO, POR DEBAJO DE SU POTENCIAL: CITI
Para Citi-México, la economía del país está creciendo muy por debajo de su potencial, pues el consumo y el empleo muestran signos de desaceleración, y el espacio fiscal para mitigar el debilitamiento de la actividad es bastante limitado.
“Nosotros ahorita tenemos un pronóstico de crecimiento de 0.2 por ciento (para 2025), bastante abajo del potencial de México”, apuntó Julio Ruiz, economista en jefe para Citi-México.
Indicó que este año Citi observa tres principales “vientos en contra” para la economía mexicana: el futuro de la política comercial México-EU; la incertidumbre asociada a las políticas que se implementaron el año pasado, sobre todo la reforma judicial, y la complicada consolidación fiscal que tiene que hacer la SHCP este año para reducir el déficit de 5.7 a 3.9 por ciento.
Advirtió que la diferencia entre el pronóstico de crecimiento de Hacienda para este año, de entre 1.5 y 2.3 por ciento, con el de 0.2 por ciento que prevé Citi, podría afectar los ingresos tributarios. “No hay mucho espacio para tener una política que pueda ayudar o mitigar la desaceleración económica porque se debe hacer la consolidación fiscal”, anotó.
El economista refirió que otros indicadores, como el consumo privado y la creación de empleo formal, ya empiezan a desacelerarse.