La reforma fiscal de 2026 en México marca un giro hacia una política de mayor recaudación apoyada en fiscalización intensiva, deuda pública elevada y nuevos controles sobre la economía digital. El Paquete Económico 2026 combina cambios al Código Fiscal, al Impuesto Especial sobre Producción y Servicios (IEPS) y a la Ley de Ingresos que apuntan a cerrar espacios de evasión, pero abren un debate sobre el costo para hogares, empresas y el futuro de las finanzas públicas.
Aumento en la recaudación, sin impactar productos de primera necesidad.
La reforma fiscal de 2026 no se plantea como un cambio aislado, es la culminación de varios años de estrategia centrada en aumentar la recaudación sobre la base de mayor fiscalización, sin recurrir todavía a un IVA (Impuesto al Valor Agregado o Añadido) generalizado en alimentos y medicinas. Desde 2018, el gobierno abrió una ruta que privilegia el combate a la evasión, las plataformas digitales y los impuestos especiales, sorteando el incremento de la deuda para sostener el gasto público.
Paquete Económico 2026
El 8 de septiembre de 2025 el Ejecutivo Federal entregó a la Cámara de Diputados el Paquete Económico 2026, integrado por Criterios Generales de Política Económica, Iniciativa de Ley de Ingresos de la Federación y proyecto de Presupuesto de Egresos, como ordena la Constitución. El secretario de Hacienda, Édgar Amador, sostuvo en San Lázaro que el objetivo es mantener la estabilidad, fortalecer la inversión y ampliar programas sociales, basándose en mayores ingresos tributarios y una reforma fiscal orientada a la digitalización y al combate a la evasión.
La propuesta contempló ingresos totales por 8.7 billones de pesos sin considerar deuda, con un incremento de 5.7% en ingresos tributarios que alcanzarían 5.8 billones, impulsados principalmente por medidas de fiscalización y cambios en la estructura de impuestos especiales. El déficit público proyectado se fijó en 4.1% del Producto Interno Bruto (PIB), mientras que la deuda pública se ubicaría en torno a 52.3% del PIB, niveles que Hacienda califica como compatibles con la sostenibilidad fiscal, aunque críticos advierten que consolidan una dependencia creciente del endeudamiento.
Finalmente el plan maestro se entregó el 26 de enero de este año, con lo cual se espera una recaudación histórica de 5.5 millones de pesos.
El corazón de la reforma
La reforma fiscal 2026 se articula en torno a modificaciones al Código Fiscal de la Federación (CFF), la Ley del Impuesto Especial sobre Producción y Servicios (IEPS), la Ley del Impuesto sobre la Renta (LISR), la Ley Impuesto al Valor Agregado (IVA), la Ley de Ingresos y disposiciones aduaneras.
En la justificación oficial se pretende endurecer la fiscalización, aprovechar la economía digital y cerrar brechas que permitían el uso de comprobantes falsos y esquemas de evasión sofisticados.
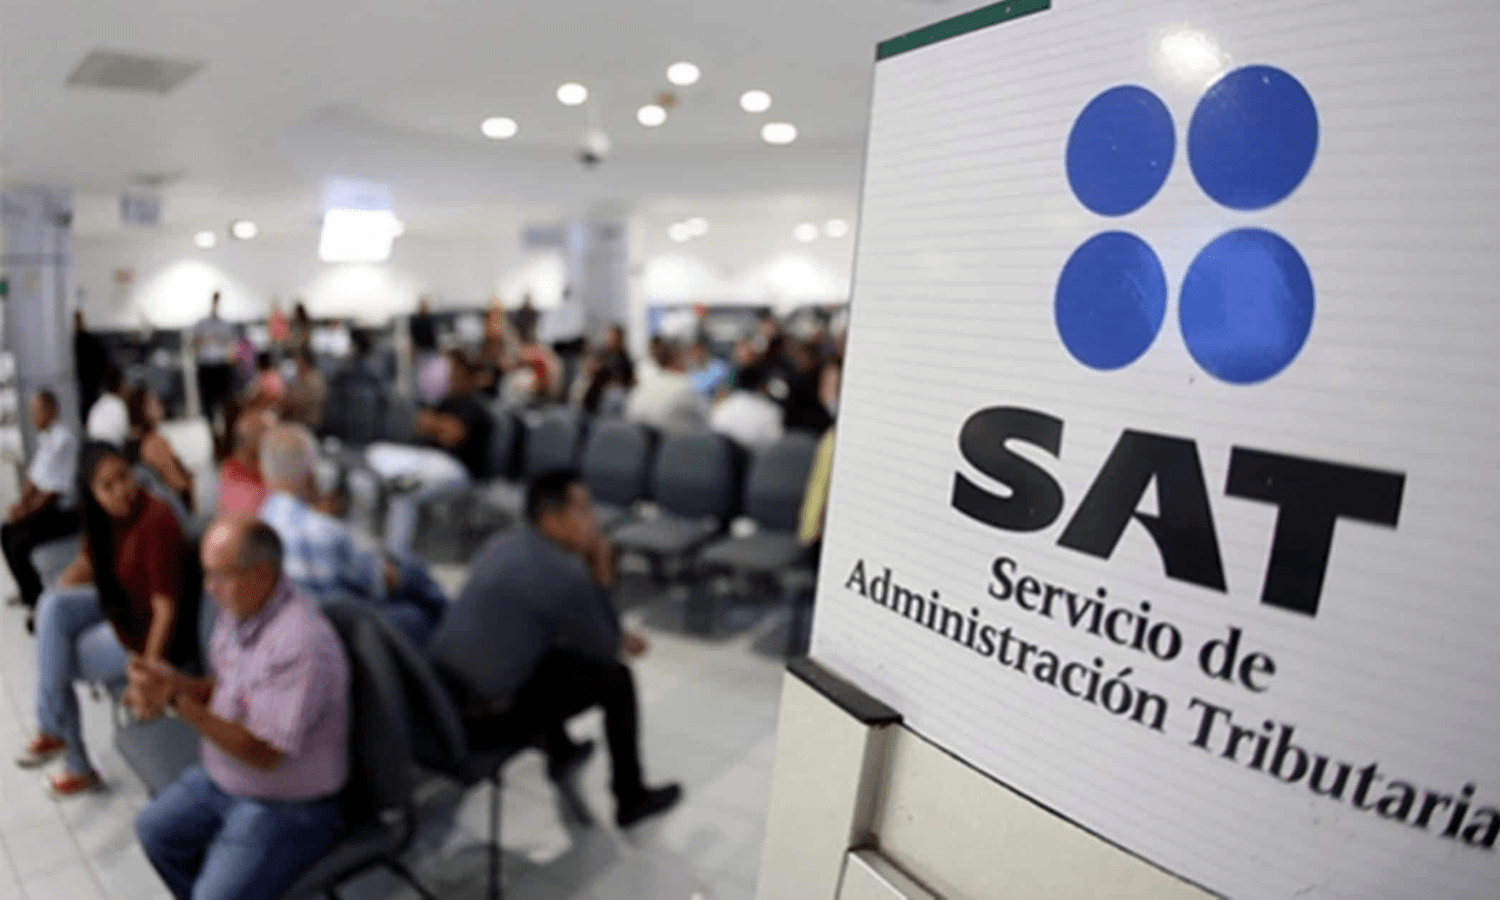
En el CFF, el decreto de 2026 refuerza el papel del Comprobante Fiscal Digital por Internet (CFDI) como pieza central para determinar contribuciones, endureciendo sanciones para quienes emitan, comercialicen o den efectos fiscales a comprobantes falsos. Se amplían facultades del Servicio de Administración Tributaria (SAT) para revisar materialidad de operaciones, requerir información documental y usar herramientas analíticas, lo que se traduce en mayor probabilidad de auditorías y en una carga administrativa más intensa para empresas medianas y grandes.
Un cambio particularmente sensible es la incorporación de un artículo 30-B que obliga a ciertos prestadores de servicios digitales a permitir el acceso en línea y en tiempo real a información fiscal relevante para el SAT. Esto significa que plataformas extranjeras que ofrecen servicios en México tendrán que abrir sus bases de datos de operaciones e ingresos, bajo amenaza de bloqueo de sus servicios en caso de incumplimiento, un instrumento de presión inédito en el control tributario sobre la economía digital.
En materia de IEPS, la reforma incrementa cuotas a productos como tabaco, bebidas azucaradas, apuestas y videojuegos, con el doble discurso de salud pública y recaudación. Para el lector no especializado, el IEPS es un impuesto “extra” que se cobra a ciertos bienes considerados nocivos o de lujo, y que suele reflejarse directamente en el precio final que paga el consumidor, como ocurre con cigarros o refrescos.
En el ámbito financiero, se eleva la tasa de retención de Impuesto Sobre la Renta (ISR) sobre intereses de 0.5% a 0.9% anual sobre capital mantenido en instituciones del sistema financiero, afectando a ahorradores y empresas con saldos importantes. Además, se plantean ajustes en deducibilidad de ciertas aportaciones y tratamiento de cuentas incobrables, así como programas de regularización con condonación de multas, recargos y gastos de ejecución para contribuyentes con ingresos de hasta 300 millones de pesos, siempre que paguen el principal dentro de los plazos establecidos.
En comercio exterior, el Paquete Económico 2026 incluye cambios a la Ley Aduanera y a los impuestos generales de importación orientados a combatir contrabando y subvaluación de mercancías. La intensificación del control aduanero busca reducir pérdidas recaudatorias, pero también implica mayores costos de cumplimiento para importadores, desde más trámites hasta un riesgo más alto de sanciones si no se documentan adecuadamente operaciones y valores.
El paso por el Congreso
La negociación del Paquete Económico 2026 en el Congreso se dio en un contexto de mayoría del bloque oficial y oposición fragmentada, con una discusión centrada en la magnitud del déficit y el impacto de la mayor fiscalización sobre la inversión.
Mientras la bancada del gobierno defendió la reforma como un paso necesario para “cobrarle más a los que más tienen” y financiar programas sociales, la oposición insistió en que la combinación de deuda elevada e impuestos selectivos penaliza a la clase media y a las pequeñas y medianas empresas (PyMEs).
En el Senado, legisladores de oposición advirtieron que la Ley de Ingresos 2026 “duplica la deuda nacional” respecto a 2018, al pasar de alrededor de 10.5 billones a más de 20 billones de pesos, y que el déficit autorizado de 1.8 billones se destina sobre todo a gasto corriente y al pago de intereses. El argumento oficial versó en torno a que el incremento en deuda es transitorio y compatible con estándares internacionales, y que la reforma fiscal precisamente generará más ingresos recurrentes para reducir presiones en el mediano plazo.
A puerta cerrada, la discusión de los artículos más delicados del CFF y del paquete de obligaciones digitales incluyó reservas y propuestas de matiz para evitar un impacto excesivo en startups y plataformas nacionales. Sin embargo, la versión aprobada mantuvo la facultad de bloqueo a plataformas incumplidas y el acceso en tiempo real a datos fiscales, bajo la premisa de que “sin dientes” la autoridad no puede hacer valer la ley frente a gigantes globales del comercio electrónico.
Macrocifras y horizonte económico
Las cifras macroeconómicas que acompañan la reforma muestran un país que gasta por encima de lo que recauda y se apoya en deuda para sostener ese diferencial. La Ley de Ingresos prevé 8.7 billones de pesos sin considerar endeudamiento, pero al sumar la contratación de deuda el monto total asciende a 10.1 billones, lo que revela que una parte importante del “incremento” en ingresos públicos no proviene de mayor actividad económica sino de más financiamiento.
Organismos y centros de análisis han advertido que un déficit de 4.1% del PIB combinado con deuda en 52.3% del PIB deja poco margen ante choques externos o caídas en el precio del petróleo. La propia proyección oficial reconoce que el costo financiero de la deuda superará 1.6 billones de pesos en 2026, desplazando recursos que podrían destinarse a inversión en infraestructura o política social productiva.
En materia de crecimiento, las estimaciones del gobierno son moderadamente optimistas, apoyadas en un escenario de nearshoring, inversión pública y estabilidad inflacionaria. Sin embargo, análisis independientes subrayan que una política basada simultáneamente en mayor carga fiscal selectiva, más fiscalización y fuerte endeudamiento puede desalentar la inversión privada si no se acompaña de garantías de certidumbre regulatoria y simplificación administrativa.
Voces críticas y dudas estructurales
Organizaciones empresariales como Coparmex y cámaras sectoriales han expresado preocupación por lo que consideran una estrategia recaudatoria que recae en contribuyentes formales, sin atacar de raíz la informalidad ni el subregistro laboral. Señalan que el incremento de IEPS, las mayores retenciones y el reforzamiento de facultades del SAT implican un entorno más costoso y riesgoso para la inversión, especialmente en sectores intensivos en consumo masivo y servicios digitales.
Think tanks y centros de investigación, como el Centro de Investigación Económica y Presupuestaria (CIEP) y otros, han cuestionado que la reforma no vaya acompañada de una revisión integral del sistema fiscal que mejore progresividad y eficiencia, más allá de la persecución de evasores. La crítica central: se endurecen los controles sobre quienes ya pagan, pero no se resuelve la baja recaudación estructural, ni se avanza suficientemente en una reforma que armonice impuestos federales y estatales para reducir la competencia fiscal y las distorsiones.
Desde la academia, existen especialistas en finanzas públicas advierten que la intensificación del uso de herramientas digitales y el acceso en tiempo real a datos fiscales debe equilibrarse con garantías de protección de datos personales y seguridad jurídica. Temen que, sin contrapesos claros, las nuevas facultades de bloqueo y fiscalización online puedan traducirse en discrecionalidad o en afectaciones a empresas cumplidas atrapadas en errores administrativos.
Hogares, PYMES y plataformas
Para los hogares, la reforma fiscal se traducirá en incrementos graduales de precios en productos gravados con IEPS, como el que ya hubo en bebidas azucaradas, cigarros y apuestas, que suelen tener alta participación en el gasto cotidiano. Aunque las cuotas adicionales pueden parecer pequeñas en términos porcentuales, en contextos de ingresos estancados y alta inflación acumulada, cualquier alza en bienes de consumo frecuente se resiente con rapidez.
Las pymes enfrentan un doble desafío: mayor fiscalización vía CFDI, controles de materialidad y posibles auditorías, y el traspaso de costos de insumos más caros a clientes cada vez más sensibles al precio. Al mismo tiempo, los programas de regularización y condonación de multas para empresas con ingresos hasta 300 millones de pesos ofrecen un respiro de corto plazo a quienes arrastran adeudos, a cambio de ponerse al día y aceptar un escrutinio más intenso.
En la economía digital, marketplaces, aplicaciones de reparto, plataformas de streaming y servicios en la nube deberán adaptarse a nuevas obligaciones de retención de ISR e IVA, intercambio de información y acceso en tiempo real a datos para el SAT. Para los usuarios finales, esto puede implicar mayor transparencia en facturación, pero también posibles ajustes en comisiones y tarifas para compensar las cargas fiscales adicionales y el riesgo de sanciones como el bloqueo de servicios.
¿Qué dicen los expertos?
La reforma fiscal de 2026 llega con la promesa de “recaudación más justa”, pero sus líneas finas abren un campo amplio para la crítica. Hay un consenso entre varios centros de análisis en que el paquete fortalece herramientas de cobro y control, pero deja intactos problemas estructurales como la baja progresividad del sistema, la alta informalidad y la débil recaudación local. Es, más que una reforma hacendaria de largo aliento, una miscelánea recaudatoria: aumenta ingresos, no necesariamente justicia fiscal.
Uno de los puntos más controvertidos es el giro hacia una fiscalización digital casi ubicua. El nuevo artículo 30‑B del Código Fiscal permite al SAT el acceso en tiempo real y permanente a bases de datos de plataformas digitales, lo que especialistas en internet y ciberseguridad califican como un riesgo para la privacidad de usuarios y para la integridad de los sistemas, al abrir una “puerta trasera” que delincuentes podrían intentar explotar. El argumento oficial es que, sin esa visibilidad, la evasión en comercio electrónico seguirá siendo un hoyo negro; el contrapunto crítico es que el remedio puede inhibir inversión tecnológica y desplazar proyectos de nube, inteligencia artificial y servicios digitales hacia jurisdicciones con marcos menos intrusivos.
En paralelo, la apuesta recaudatoria descansa fuertemente en impuestos indirectos como el IEPS a bebidas azucaradas, tabaco y videojuegos, que tienden a ser regresivos porque pegan proporcionalmente más a los hogares de menores ingresos. Voces que analizan la miscelánea advierten que, en un contexto de desigualdad estructural, trasladar el peso al consumo cotidiano mientras el 1% más rico permanece prácticamente intocado por la política fiscal profundiza brechas y desgasta a la clase media contribuyente. Se refuerza así la crítica de que “es más fácil cobrarle a los mismos de siempre”, en lugar de emprender una reforma progresiva que grave con más fuerza a grandes patrimonios y rentas altas.
Otro ángulo crítico apunta a la combinación de mayor carga sobre contribuyentes formales con un endeudamiento que sigue creciendo. El CIEP calcula que los ingresos presupuestarios proyectados para 2026 representan alrededor de 22.5% del PIB, pero no bastan para cubrir presiones de pensiones, subsidios energéticos y costo financiero de la deuda, lo que obliga a mantener déficits elevados. Esto deja la sensación de un Estado que aprieta controles, eleva IEPS y amplía facultades del SAT, pero sigue financiando parte importante de su gasto con deuda, posponiendo la discusión de una reforma integral de ingresos y de pensiones.
Desde el sector empresarial, la preocupación no es solo el cuánto se recauda, sino el cómo. Coparmex insiste en que el principal reto de México para 2026 no está en la estabilidad macro, sino en reconstruir confianza y certidumbre jurídica para la inversión; en un contexto de reformas controvertidas y debilitamiento de contrapesos, cualquier aumento en la discrecionalidad fiscal se percibe como un factor adicional de riesgo. Empresarios y despachos advierten que el diseño actual pone énfasis en sancionar y bloquear —plataformas, contribuyentes, programas de comercio exterior— más que en acompañar el cumplimiento, lo que puede desincentivar la formalización y frenar proyectos de largo plazo.
Finalmente, varios actores de la sociedad civil colocan sobre la mesa “lo que falta”. La Alianza por la Justicia Fiscal subraya que el gran pendiente del Paquete Económico 2026 es una verdadera reforma progresiva que asegure recursos suficientes para derechos como salud, educación, transición energética o transporte público, hoy restringidos por el peso de la deuda y las pensiones. CIEP añade que el paquete omite enfoques de género y no fortalece la recaudación subnacional, lo que perpetúa la dependencia de estados y municipios de las transferencias federales. En ese espejo, la reforma de 2026 aparece menos como un cierre de ciclo y más como un parche potente: aumenta el poder recaudatorio del Estado, pero deja abierta la discusión de fondo sobre quién paga, cuánto y para qué.
¿A dónde lleva esta reforma?
En el mediano plazo, la reforma fiscal 2026 apunta a consolidar un modelo de finanzas públicas apoyado en tres columnas: mayor recaudación vía fiscalización, uso intensivo de herramientas digitales y entrada de recursos vía créditos para cerrar la brecha entre ingresos y gasto. Si el combate a la evasión y los nuevos controles sobre plataformas digitales funcionan como se proyecta, el Estado mexicano podría incrementar de forma sostenida sus ingresos tributarios y reducir su dependencia de ingresos petroleros y fuentes extraordinarias.
Sin embargo, la pregunta de fondo es si este modelo bastará para responder a retos estructurales como la baja base gravable, la informalidad laboral, la limitada progresividad del sistema y la presión creciente del costo de la deuda. Sin una discusión más amplia sobre justicia fiscal, coordinación con estados y municipios, y el uso eficiente del gasto, el riesgo es que la reforma de 2026 quede registrada como un nuevo episodio de “apretar a los mismos de siempre”, mientras persisten los agujeros del sistema que la propia reforma pretende cerrar