El Paquete Económico 2025 no sube impuestos, pero endurece trámites y sanciones. El SAT digitaliza procesos, refuerza el control de CFDI y CSD, y genera tensiones entre eficiencia fiscal y seguridad jurídica.
El paquete económico para 2025, presentado por el Ejecutivo ante el Congreso, no introdujo nuevos impuestos ni incrementó las tasas existentes, pero sí propuso modificaciones importantes en materia de trámites, digitalización de los CFDI, cancelaciones, plazos, recargos, así como estímulos para ciertos sujetos con adeudos fiscales.
Una de las piezas centrales ha sido la reforma al Código Fiscal de la Federación (CFF), que domina buena parte del discurso oficial de este año. Entre sus propuestas más relevantes están acortar los plazos de devolución del IVA, permitir la cancelación de CFDI a más tardar en el mes de la declaración anual del ISR correspondiente al ejercicio donde se expidió el comprobante y revisar sanciones, recargos y multas en función del tamaño del contribuyente.
También la digitalización se vuelve el eje central: el SAT refuerza el uso de herramientas tecnológicas para monitorear operaciones, detectar discrepancias o la simulación de operaciones inexistentes, facturas falsas o recepciones de comprobantes de proveedores con mala reputación fiscal. Eso implica también mayor automatización de procesos, mayor uso del buzón tributario, de actas electrónicas, requerimientos en línea y cruces de información con terceros.
Por ejemplo, la lucha contra los comprobantes fiscales falsos se ha vuelto una carta fuerte: si un contribuyente recibe un CFDI proveniente de un emisor al que el SAT identifica como involucrado en facturas simuladas o inexistentes, podrían suscitar sanciones, cancelación del CSD e incluso consecuencias penales.
Voces desde la Comisión de Hacienda y los fiscalistas
Algunas declaraciones públicas de exlegisladores y fiscalistas (y de la Comisión de Hacienda) arrojan luz sobre los debates detrás del telón. Exdiputados que fueron miembros de dicha comisión han advertido la tensión entre la necesidad de recaudación y los riesgos de afectar inversión y confianza.
Se menciona que el Ejecutivo ha sido cuidadoso para no proponer aumentos de tasas fiscales, pero sí endurecer el régimen de sanciones, los plazos de respuesta y las facultades de comprobación del SAT. Personas ligadas al PAN y PRI han manifestado que la seguridad jurídica debe estar acompañada de certeza para los contribuyentes. No desean un SAT que actúe meramente como fuerza de coerción, sino un ente que efectivamente ofrezca mecanismos de transparencia y defensa.
Fiscalistas independientes señalan que muchas de las reformas buscan cerrar huecos que durante años han permitido prácticas de evasión: factureras, simulación, proveedores fantasmas, declaraciones incompletas. Algunos, sin embargo, advierten que la velocidad y alcance de la digitalización y fiscalización impone costos de cumplimiento elevados, especialmente para quienes no tienen infraestructura tecnológica adecuada, o para quienes dependen de terceros para emitir CFDI o requieren contratar sistemas contables, etc.
Otro punto que aparece repetido en análisis técnicos es la imposición de sanciones más duras sin suficiente acompañamiento o plazos de gracia. Algunos fiscalistas piden que toda medida que restrinja el CSD, aplique la suspensión de beneficios fiscales o imponga responsabilidades, esté sustentada con fácil acceso a medios de aclaración, defensa, debido proceso, y en general que no se vulnere el principio de proporcionalidad.
Un vistazo al peor escenario
En caso de que las reformas sean hechas a rajatabla y sin dar suficiente atención a los detalles sería insuficiente con presentar declaraciones, guardar recibos y revisar la normativa, el SAT será totalmente digital y muchos contribuyentes hallarán el tránsito muy abrupto.
El cambio se notaría en que decenas de pequeñas empresas, que apenas hace unos meses operaban con normalidad contando con un software contable básico, CFDI, aclaraciones presenciales, etcétera, tendría problemas serios al querer dar de baja un certificado de sello digital (CSD) al encontrar obstáculos en el buzón tributario debido a que un proveedor de facturación fue marcado como proveedor “sospechoso” por el SAT, algo que ignoraban y que no tendrían que solucionar y ni tendrían idea de cómo ni cuándo ocurrió, pero cuyas consecuencias ya pesan: sin el CSD no pueden emitir facturas y por lo tanto no podrían ni vender ni cobrar.
La escena no es aislada. A lo largo de 2025, la relación entre contribuyentes, desde micropymes hasta grandes corporativos, y la autoridad fiscal ha cobrado un nuevo cariz: no solo se trata de cuánto pagar, sino de cómo hacerlo digitalmente, de responsabilidad en tiempo real, de cumplimiento no solo de obligaciones formales sino de comprobaciones inmediatas.
Organismos empresariales: inquietudes y propuestas
Los organismos empresariales han levantado la voz con cierta cautela, reconociendo la necesidad de mayor recaudación, pero alertando sobre los efectos negativos de un exceso de control.
La Coparmex ha participado activamente. En el Foro Fiscal 2025, los dirigentes hicieron énfasis en que la fiscalización debe ser justa y transparente, que los contribuyentes cumplidos no sean los más afectados, que haya reglas claras para el uso de la inteligencia artificial (IA) en revisiones fiscales, y que no se convierta en un arma para sancionar con frivolidad.
También la Coparmex llamó a revisar el Paquete Económico 2025 señalando que, aunque era positivo que no se propusieran nuevos impuestos, los recortes reales al gasto en educación, salud y seguridad generaban incertidumbre, por lo que pidió certeza jurídica para atraer inversiones.
El Consejo Coordinador Empresarial (CCE) aparece en varios análisis (menos con declaraciones recientes públicas organizadas), planteando que la competitividad del país puede resentirse si las medidas fiscales digitales o de control elevan los costos operativos, los plazos de cumplimiento o introducen riesgos inesperados de sanción. Su postura ha sido que el gobierno y el sector privado necesitan diálogo permanente sobre la implementación de las nuevas reglas, para que la aplicación del SAT no sea arbitraria ni onerosa.
Tensiones: contribuyentes versus autoridad
Desde las micropymes hasta los grandes corporativos, los testimonios van en la línea de que las nuevas reglas del SAT crean ansiedad e incertidumbre, y por motivos que no son solo técnicos.
Para las empresas pequeñas, un principal choque es la infraestructura digital: requerimientos de seguridad, certificados digitales, validar proveedores, mantener sistemas contables que permitan comprobar automáticamente tanto ingresos como egresos. No todos tienen asesor contable interno; muchos dependen de despachos externos que cobran más si hay mayor complejidad normativa.
Para las medianas y grandes empresas, la tensión viene de los cruces de información, auditorías sorpresa, revisiones de CFDI recibidos, proveedores “cuestionados” y proveedores que aparecen en listas negras o con CSD restringidos, lo cual puede disrupciones en las cadenas de suministro, deducibilidad y problemas de reputación.
También hay problemas prácticos: demoras atribuibles a la burocracia, falta de claridad en criterios, fuentes de datos que no siempre son consistentes, falta de homogeneidad en las interpretaciones de la autoridad fiscal; algunos contribuyentes sienten que la autoridad tiene ya demasiado margen de discrecionalidad.
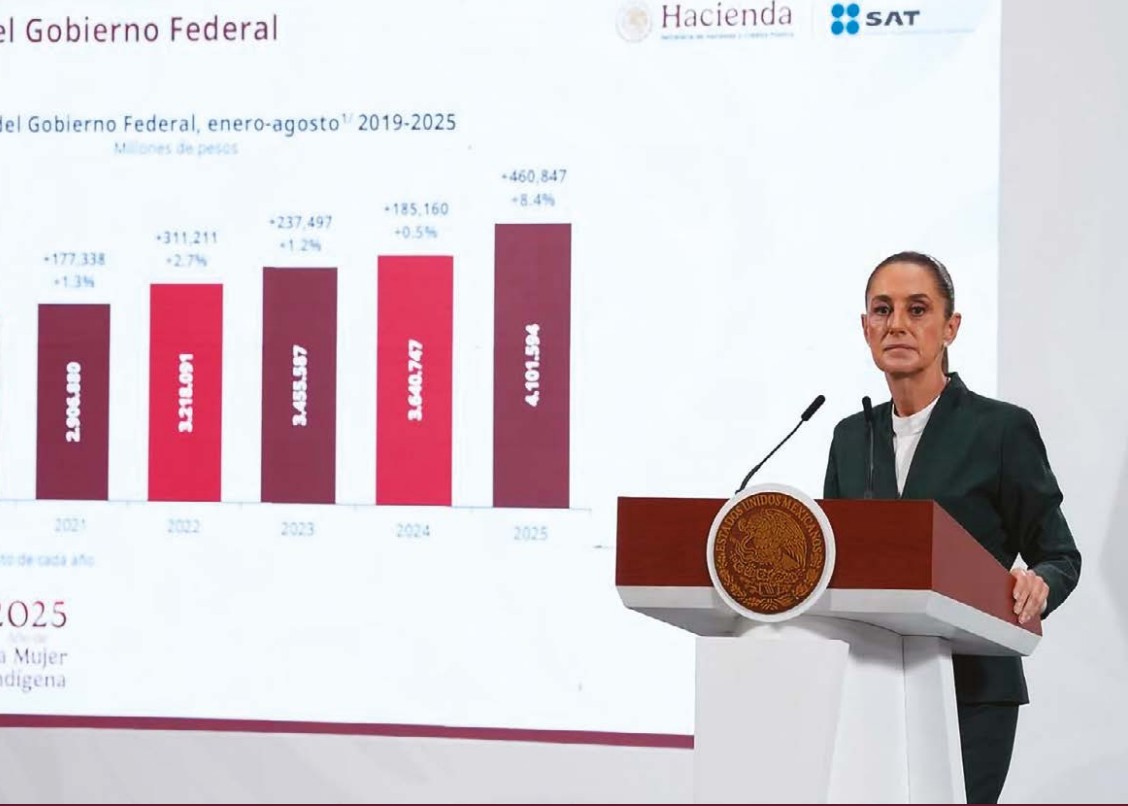
En el contexto económico, con crecimiento modesto, inflación persistente, deuda pública alta y déficit fiscal relevante, el gobierno parece apostar por aumentar la recaudación mediante la fiscalización, la digitalización, y un control más estricto, en lugar de subir impuestos o crear nuevos. Aunque esto se percibe como menos riesgoso políticamente, también tiene sus costos sociales y económicos. Varios análisis recientes muestran que el gobierno confía en que las metas fiscales y de crecimiento para el 2025 se puedan cumplir, aunque reconoce la incertidumbre ante variaciones internacionales y tensiones comerciales. Hay un claro motivo para ello: en México evadir impuestos es casi un pasatiempo.
Tabla de Comparación: Indicadores Clave de Evasión Fiscal
| Indicador | Dinamarca | México | Fuente Principal |
|---|---|---|---|
| Presión Fiscal (% del PIB, 2023) | 43.4% (segunda más alta en OCDE; alta recaudación refleja baja evasión) | 17.7% (la más baja en OCDE; indica alta evasión y subrecaudación) | OCDE Revenue Statistics 2024 |
| Brecha de IVA (% de potencial recaudatorio, 2022) | 5.9% (baja, gracias a digitalización y controles estrictos) | 14.3% (alta, por informalidad y facturación falsa) | OCDE Tax Administration 2024 |
| Tasa de Evasión en ISR Personal (promedio, 2023) | ~3% (hasta 30% en el 0.01% más rico, pero general baja por reportes de terceros) | ~20-25% (estimada; subvaluación en exportaciones genera ~9.6% de evasión, o 75 mil millones MXN anuales) | Estudios NBER/OCDE para Dinamarca ; SAT/CEPAL para México |
Reforma redefine el equilibrio de la restauración
Aunque se aspira a la eficiencia digital y a un mejor control, aún persisten los riesgos para los contribuyentes.
La pregunta entonces es: ¿estas reformas buscan eficientar la recaudación, o imponer más control? Ambas cosas. No son mutuamente excluyentes, pero tienen tensiones, riesgos y compensaciones.
En cuanto a la eficiencia, la digitalización permitirá trámites más ágiles (o esa es la finalidad), menos espacio para errores al procesar papel, mayores cruces automatizados, menores costos operativos a mediano plazo. Para el Estado: menos evasión, menos pérdidas fiscales, mayor certeza en ingresos. Para los contribuyentes cumplidos: si se aplican con claridad, hay menos trámites redundantes, menos necesidad de acudir físicamente a las oficinas y más previsibilidad.
Las nuevas sanciones, asimismo, otorgan más poder del SAT para suspender el CSD y para negar los efectos fiscales a CFDIs que no cumplan requisitos, fiscalización más extensa e incluso retrospectiva y mayor alcance del Estado para vigilar transacciones, proveedores, intermediarios, etc.
El riesgo es que el control sobrepase la capacidad de los contribuyentes para adaptarse: medios tecnológicos, asesoría, costos de cumplimiento. Que aumente la inseguridad jurídica, que las pequeñas empresas queden inválidas de facto por errores formales y que el SAT tenga facultades amplias que puedan, en algún caso, interpretarse como excesivas.
Más escenarios: lo que podría venir y lo que ya se vislumbra
Crece la participación del SAT en casos de adeudos fiscales de grandes contribuyentes. Se reporta que hay numerosos créditos fiscales firmes, algunos en litigio y otros en disputa, cuyos montos son elevados. El Gobierno espera recuperar parte de ellos.
Se prevé una posible reforma fiscal para el 2026: aunque la presidencia y Secretaría de Hacienda han insistido en que no habrá un gran aumento de tasas, sí se estudian ajustes, especialmente en áreas digitales, comercio electrónico, plataformas digitales, y mayor coordinación con entidades locales para mejorar la recaudación.
Hay medidas de seguridad jurídica emergentes: exigencia de garantías en juicios o amparos relacionados con créditos fiscales firmes, depósito previo para suspensiones y reglas más estrictas sobre interlocutores. Estas buscan evitar abusos, pero al mismo tiempo generan preocupación. (Relacionado con lo que se ha comentado sobre reformas al amparo fiscal).
Por otra parte, el SAT parece apostar por el aumento del uso de la Inteligencia Artificial y el análisis de datos fiscales para precisar discrepancias y detectar facturas simuladas o inexistentes, lo que implica un menor margen para errores humanos o subjetividades en las revisiones.
Reto tributario: entre eficiencia y derechos
SAT busca mayor eficiencia fiscal sin perder derechos, equidad y confianza de contribuyentes
En noviembre de 2024, durante la presentación del Paquete Económico 2025, el entonces secretario de Hacienda, Rogelio Ramírez de la O, dijo: “es el mejor paquete posible”, que da “certidumbre”, porque no exagera con la baja del gasto. Esa frase revela el delicado equilibrio que el Gobierno intenta mantener.
Por un lado, el país necesita mejorar sus ingresos fiscales, la economía no crece al ritmo deseado, la deuda pública está en niveles preocupantes y la presión sobre el gasto social es fuerte. Las herramientas de digitalización y fiscalización permiten al Estado capturar ingresos que antes escapaban por muchas clases de huecos.
Por otro lado, cada nueva norma que otorga mayor poder al SAT lleva aparejada una responsabilidad: proteger los derechos de los contribuyentes: asegurar la transparencia y la accesibilidad, que la autoridad no abuse de su discrecionalidad y que los costos no recaigan indiscriminadamente sobre los más pequeños.
Al cierre de este año, el desafío será si México logra transitar hacia una recaudación más eficiente sin sacrificar la confianza, la justicia fiscal, y la equidad. Si el SAT logra modernizarse sin convertirse en un instrumento de control excesivo; si el contribuyente cumple sin sentir una espada de Damocles sobre su operación diaria; si las cámaras, los fiscalistas y los organismos empresariales participan para que la regulación sea no solo efectiva, sino también legítima.
El objetivo es que todas las empresas, micro, pequeñas o grandes, tengan la claridad que necesitan de los requisitos digitales, cuenten con acceso ágil a herramientas de defensa y a capacitación para cumplir sin temor, y que el SAT sirva de aliado, no solo de vigilancia. Esta podría ser la prueba definitiva: que la recaudación suba al igual que la confianza.
ARTÍCULO CORRESPONDIENTE A LA EDICIÓN 11 DE REVISTA GUINDA