
IMSS descarta riesgo para las pensiones por los ajustes a la Modalidad 40 y señala a despachos que lucran con el esquema
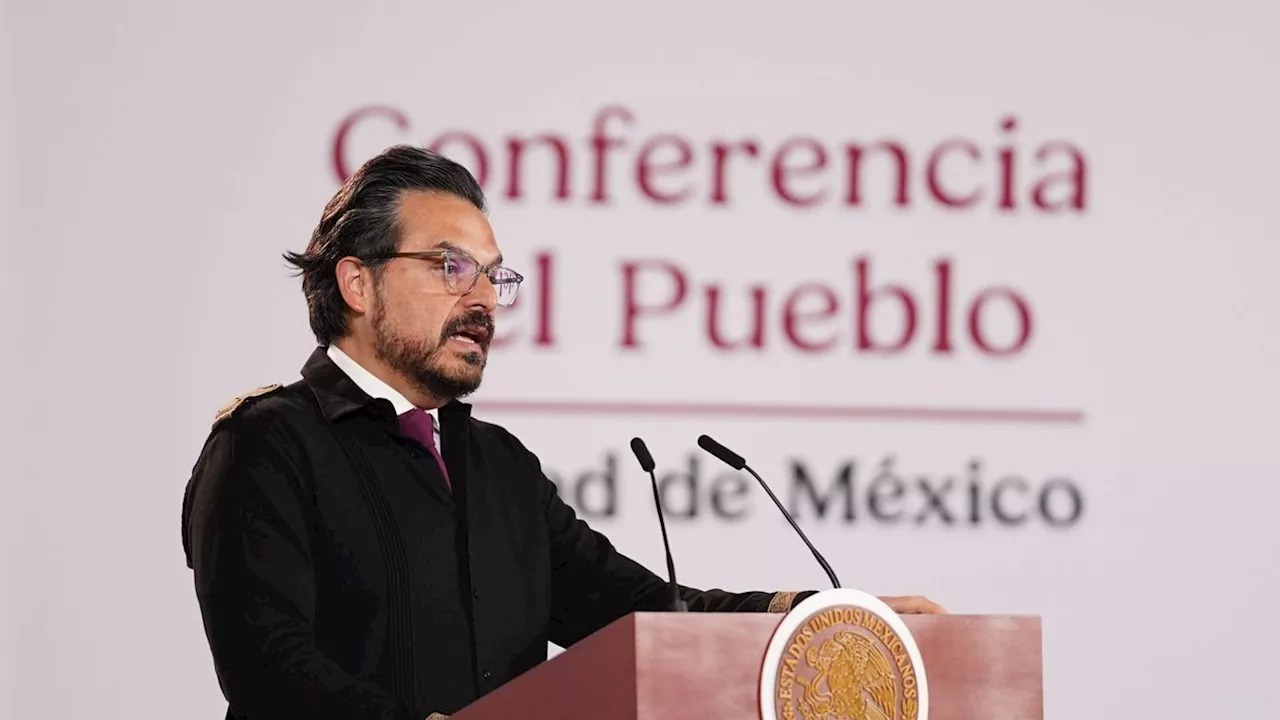
Ciudad de México, 25 de octubre de 2026. El director general del Instituto Mexicano del Seguro Social (IMSS), Zoé Robledo, afirmó que la revisión temporal de la Modalidad 40 no obedece a una falta de recursos ni pone en peligro el pago de jubilaciones, sino a la urgencia de frenar abusos cometidos por gestores externos que se aprovechan de este mecanismo.
De acuerdo con Robledo, no existe ningún escenario que contemple recortes a las pensiones, ni ahora ni más adelante, por insuficiencia financiera. Precisó que todas se cubren puntualmente y que los montos crecen año con año. En su explicación, la medida apunta a las prácticas indebidas y no a las personas trabajadoras que recurren al esquema de forma legítima.
El secretario general del Instituto, Jorge Gaviño, sostuvo por su parte que el acuerdo respeta lo establecido en la Ley del Seguro Social y que el resto de la operación continúa sin alteraciones mientras se elaboran los estudios actuariales correspondientes.
Qué cambió en la Modalidad 40 tras el acuerdo del Consejo Técnico
El pasado 21 de octubre, el Consejo Técnico del IMSS dio a conocer en el Diario Oficial de la Federación un acuerdo que abre una etapa de revisión de seis meses sobre este esquema, cuyo nombre formal es continuación voluntaria en el régimen obligatorio. La figura existe desde 1973 y permite que una persona haga aportaciones durante los últimos años de su vida laboral para obtener una pensión superior a la que le correspondería por su nivel salarial.
La modificación está en el tope de cotización. Hasta antes de la publicación, quien se inscribía podía elegir libremente un salario base más alto, dentro del máximo legal. Ahora, de acuerdo con lo explicado por el titular del IMSS, solo se admite el último salario registrado más el valor de una Unidad de Medida y Actualización (UMA) diaria, que hoy equivale a 117.31 pesos.
Robledo aclaró que la posibilidad de pensionarse por esta vía permanece. También indicó que quienes ya obtuvieron su pensión, así como las personas que actualmente cotizan en la modalidad, no resentirán cambios derivados del acuerdo.
Las cifras de la Modalidad 40 en el IMSS
El director del Seguro Social detalló que bajo este esquema se han pensionado 798 mil trabajadores y que otros 278 mil cotizan en la actualidad. La pensión promedio ronda los 25 mil pesos mensuales, alrededor de 28 por ciento del máximo que paga el Instituto, fijado en 89 mil 155 pesos, monto que corresponde a 25 UMA.
Añadió que el gobierno federal destina cerca de 25 mil millones de pesos cada mes para cubrir las pensiones de este régimen, un dato que explica por qué la sostenibilidad del programa se analiza con horizonte de largo plazo.
Fraudes y despachos de gestoría: las prácticas bajo investigación
Uno de los ejes de la revisión es la detección de simulaciones. Robledo reveló que el IMSS ha presentado 115 denuncias contra firmas privadas involucradas en diversos mecanismos de engaño, las cuales ya derivaron en igual número de carpetas de investigación. Subrayó que el tema se atiende con seriedad y no como un asunto menor.
El funcionario recordó que durante años circularon anuncios espectaculares y páginas en redes sociales, entre ellas Facebook, que ofrecían mejorar la pensión. Quien entraba o llamaba era atendido por un supuesto asesor previsional que proponía un crédito para pagar la modalidad. Según explicó, el esquema era una simulación porque incluso se recuperaban semanas cotizadas en empresas donde la persona jamás trabajó.
La directora jurídica del Instituto, Norma Gabriela López Castañeda, describió dos métodos frecuentes. En el primero, un despacho crea una empresa ficticia, registra a la persona como empleada durante un año y luego la traslada entre distintos registros patronales sin cubrir las cuotas, con el fin de reactivar periodos y después incorporarla a la Modalidad 40. En el segundo, una gestoría financia las aportaciones del trabajador, lo endeuda y, cuando este comienza a recibir su pensión, le cobra el préstamo con intereses.
La funcionaria planteó que, en ese tipo de arreglos, la mejora en el monto no llega al beneficiario y el IMSS tampoco recibe las cuotas completas. A su juicio, quien gana es el despacho o la institución financiera que cobra después. Gaviño coincidió en que el perjuicio alcanza tanto al derechohabiente, que termina con una deuda, como al propio Instituto.
El tema también fue abordado por la presidenta Claudia Sheinbaum, quien relacionó el ajuste con el uso fraudulento de esta opción y habló de afectaciones por cientos de miles de millones de pesos. Los pronunciamientos del Ejecutivo federal pueden consultarse en el portal de la Presidencia de la República y en su cuenta de X.
Por qué el IMSS pidió seis meses de análisis financiero
Al ser cuestionado sobre qué pesó más en la decisión, Robledo enumeró varios factores. Primero, desde 2020 los trabajadores independientes cuentan con una vía para seguir cotizando de manera voluntaria. Segundo, la identificación de abusos y de firmas con convenio con el Instituto que, pese a la prohibición, ofrecían asesoría previsional. Tercero, el escenario actual de crecimiento del Seguro Social en infraestructura y personal.
Sobre una eventual insostenibilidad, el director fue claro en que hoy no puede calificarse así. Indicó que los temas de pensiones deben examinarse con una visión de 25 o 50 años y que en los próximos ejercicios no hay riesgo de insolvencia. Por eso, dijo, es necesario cuidar las finanzas desde ahora, y consideró que en seis meses habrá mayor claridad.
La medida, de acuerdo con el Instituto, tiene un segundo propósito: proteger a las personas trabajadoras para que no caigan en esquemas fraudulentos. Aun así, el cambio ha generado debate entre especialistas en seguridad social, algunos de los cuales han cuestionado si una restricción de esta naturaleza puede establecerse por acuerdo del Consejo Técnico o si requeriría una reforma legal. El IMSS sostiene que el acuerdo se ajusta a la normatividad vigente.
Cómo evitar fraudes con la pensión
Las autoridades han insistido en consultar únicamente canales institucionales. El portal oficial es imss.gob.mx, donde también se publican los comunicados de prensa, además del sitio gob.mx/imss. En redes sociales, el Instituto mantiene presencia en X, Facebook, Instagram y LinkedIn. Cualquier oferta que prometa elevar una pensión mediante créditos o registros por terceros debe tomarse con precaución.
Con un periodo de revisión de seis meses por delante, la discusión sobre el futuro de la Modalidad 40 apenas comienza. Mientras se concluyen los estudios actuariales, el mensaje oficial es de continuidad para quienes ya están dentro del esquema y de mayor vigilancia para quienes pretendan incorporarse.
Lee más en Revista Guinda: sección Política · sección Nacional · CDMX