
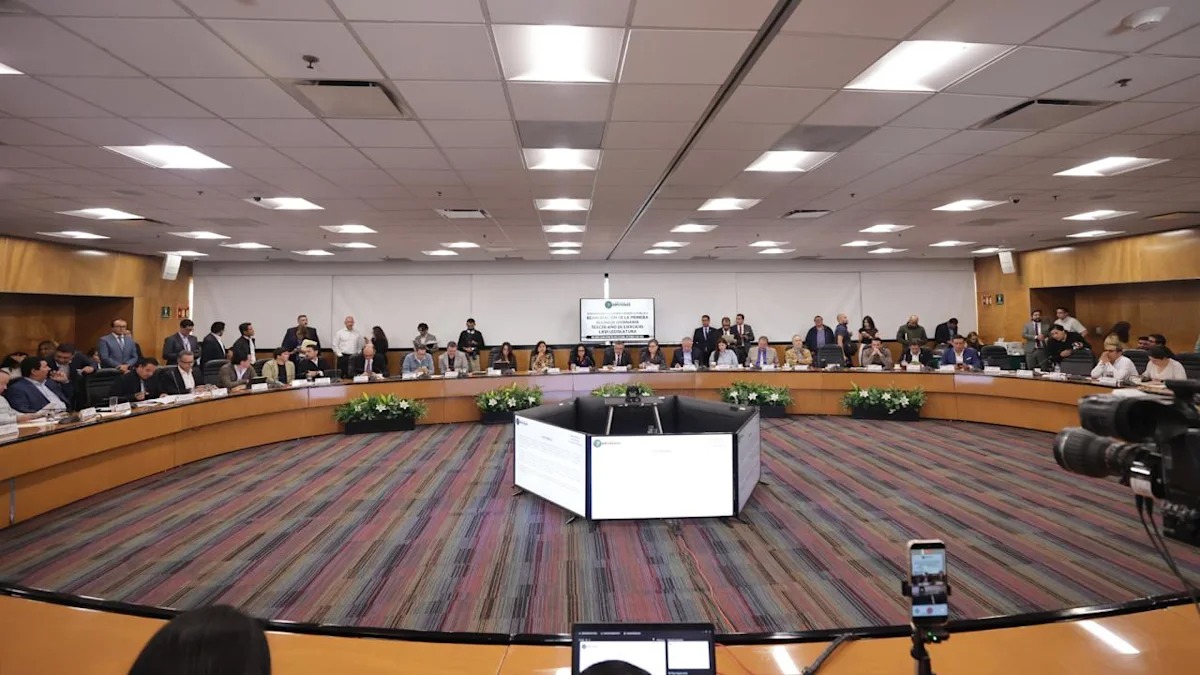
Ciudad de México. La Comisión de Hacienda y Crédito Público de la Cámara de Diputados dio luz verde la noche del lunes 12 de octubre de 2026 al dictamen de la Ley del Impuesto sobre la Renta (ISR) 2027, un paquete de ajustes que reduce el margen con el que las grandes empresas pueden restar gastos, aprovechar pérdidas de años previos y deducir intereses, con el propósito de frenar la elusión fiscal y el uso de comprobantes que amparan operaciones simuladas.
Nuevos límites a las deducciones de las grandes empresas
El dictamen retoma la propuesta del Ejecutivo federal y establece que las compañías con ingresos superiores a 50 millones de pesos ya no podrán descontar la totalidad de lo que facturan: el tope de deducciones autorizadas quedará en 96.67 por ciento de sus ingresos acumulables. En términos prácticos, una fracción mínima de cada peso ingresado quedará siempre sujeta al impuesto.
Además, el aprovechamiento de las pérdidas fiscales de ejercicios anteriores, una vía frecuente para reducir la carga tributaria, se limitará a la mitad de la utilidad del periodo. Y el techo para deducir intereses netos descenderá de 30 a 20 por ciento de la utilidad fiscal.
Estas medidas modifican el marco que rige desde hace años y que puede consultarse en el texto vigente de la Ley del Impuesto sobre la Renta publicado por el propio Congreso. Para entender el alcance general del gravamen, la enciclopedia ofrece una explicación del impuesto sobre la renta y de la evasión fiscal como fenómeno económico.
Tres reservas que endurecen el dictamen
Durante la discusión en comisión se aceptaron tres reservas que apretaron todavía más las reglas planteadas originalmente.
La primera, impulsada por Morena, elimina el Régimen Opcional para Grupos de Sociedades, un esquema que permitía a los corporativos diferir hasta por tres años una parte del impuesto. Con ello desaparecen los artículos 36, 74 y 206 de la ley.
La segunda fue presentada por el coordinador del PT, Reginaldo Sandoval, y busca evitar que empresas de maquila y fideicomisos dedicados a adquirir o construir inmuebles acumulen un doble estímulo fiscal. El legislador la describió como una medida vinculada con el fomento al cine, aunque no detalló su alcance.
La tercera reserva establece que las deducciones solo procederán en el ejercicio fiscal en el que la empresa efectivamente reciba los ingresos de la operación y entere la retención correspondiente.
La oposición advierte pérdida de liquidez y de incentivos culturales
El diputado panista Héctor Saúl Téllez advirtió que eliminar el régimen de diferimiento restará liquidez a los grupos empresariales mexicanos, pues tendrán que cubrir el impuesto completo desde el inicio y esperar, en su caso, una devolución del Servicio de Administración Tributaria (SAT). Sobre la tercera reserva, ejemplificó que una operación cerrada en diciembre y cobrada en enero dejaría de ser deducible en el año de la venta.
Téllez también sostuvo que el cambio propuesto por el PT retira beneficios a la industria cinematográfica nacional y a quienes invierten en cine, teatro y actividades recreativas, algo que a su juicio responde a un afán recaudatorio. El SAT, que puede seguirse en X, Facebook, Instagram y LinkedIn, será el encargado de operar las nuevas reglas si estas se aprueban en definitiva.
Qué sigue para el Paquete Económico 2027
El dictamen fue turnado a la Mesa Directiva para que se incluya en la agenda del pleno. Tras la votación, la comisión decretó un receso y fijó para la mañana del martes 13 de octubre el arranque del análisis de la Ley de Ingresos de la Federación 2027.
La discusión forma parte del Paquete Económico 2027 que la Secretaría de Hacienda y Crédito Público entregó al Congreso el 8 de septiembre, a cargo del secretario Édgar Amador Zamora. Hacienda ha planteado un crecimiento de entre 1.5 y 2.5 por ciento, una reducción del déficit y ingresos tributarios equivalentes a 15.9 por ciento del PIB sin crear nuevos impuestos. Su cuenta oficial en X publica los comunicados del proceso, y el órgano legislativo informa en su perfil. Para dimensionar el papel de la cámara baja, hay un resumen en la entrada sobre la Cámara de Diputados de México.
Calendario legislativo
La Cámara de Diputados tiene como fecha límite el 20 de octubre para aprobar la Ley de Ingresos; el Senado deberá votarla a más tardar el 31 de octubre, y el Presupuesto de Egresos debe quedar listo antes del 15 de noviembre. Las disposiciones entrarían en vigor el 1 de enero de 2027. Mientras tanto, otros dictámenes del paquete, como el de la Ley Federal de Derechos, avanzan hacia el Senado.
Consulta más análisis en nuestra sección de Nacional y Economía en Revista Guinda.